住宅ローン4,800万円。
この金額は決して小さくない。
実際に借りてみて分かったのは、「生活はできるが余裕はない」という現実である。
そしてもう一つ強く感じているのは、
住宅ローンは“借りた後”よりも“借りる前・借りた直後の判断”で差がつくということだ。
・借入額は適切か
・金利は最適か
・他の銀行と比較したか
これらを見直すだけで、総返済額は数十万〜数百万円単位で変わる。
この記事では、
我が家のリアルな体験をもとに「住宅ローンで後悔しないためにやるべきこと」を整理する。
①我が家の住宅ローンはこうなっている
我が家の住宅ローンの条件は以下の通りである。
| 項目 | 借入当初 | 借り換え後(2025年3月) |
|---|---|---|
| 借入総額 | 48,000,000円 | 43,850,000円 |
| 金利 | 0.55%→0.7%に上がるタイミングで借り換え | 0.245% |
| 返済方式 | 元利均等 | 元金均等 |
| 残り期間 | 35年 | 31年 |
| 毎月返済額 | 125,664円 | 126,947円(初回) |
※借り換え後の金利は、その後0.495%、0.795%と上がり、2026年12月からは1.395%になる。
共働きでこの返済を続けている。
大きな問題は起きていないが、大きな支出が重なると多少意識する場面はある。
② 結果的に4,800万円になった理由
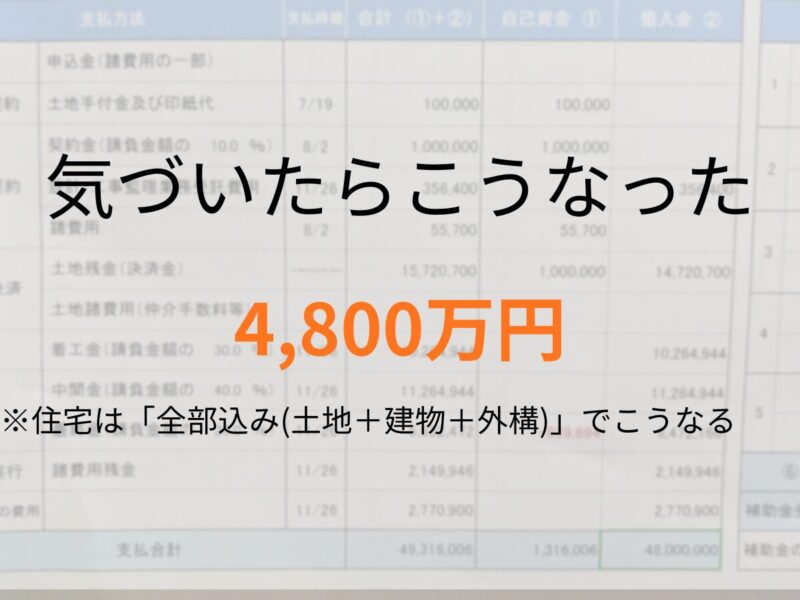
住宅ローンの借入額は、最初から4,800万円と決めていたわけではない。
土地・建物・外構と検討を進めていく中で、
必要なものを積み上げていった結果、この金額になった。
間取りや設備については、できるだけ納得できる形にしたかったため、
大きく削るという判断はあまりしていない。
その結果として、当初想定していたよりも金額は上がっている。
4,800万円という数字を見ると、やはり大きいと感じるし、
この借入がなければ、旅行など家族の体験に回せるお金を、もう少し増やせたかもしれないとも思う。
ただ、家そのものに対しては納得しており、
金額だけを切り取って後悔しているという感覚ではない。
家の満足度と、住宅ローンの重さは別のものとして感じている。


③ 実際の返済と生活のリアル
今は月々約14.6万円の返済を、共働きで続けている。
2027年1月からは、金利上昇で約16.6万円に増える。
大きな問題は起きていない。ただ、「余裕がある」とは言えない。
たとえば家電の買い替えや急な出費が重なった月は、月末の残高を意識する場面がある。
月2万円の増加は、正直に言って重い。
金利が上がった経緯と返済額の内訳は、別の記事にまとめた。

住宅ローンの返済額だけを見ると、共働きであれば払えないわけではない。
だが、それ以外にかかる費用が思ったより多い。
固定資産税・火災保険・修繕の積み立て・子どもの教育費。
これらすべてが住宅ローンと並走する。
さらに子どもの成長とともに食費や被服費など生活に必要な金額も上がってくる。
まさに、「借りられる金額」と「無理なく返せる金額」は別物だということを、今は体感として感じている。

そしてもう一つ重要なのが、
同じ借入額でも“金利と条件で返済額は大きく変わる”という点だ。
実際に比較してみると、銀行ごとに条件はかなり違う。
知らずに契約すると、それだけで数十万円以上損をする可能性もある。
まずは自分の条件でどのくらい差が出るのか、
無料で確認しておくのが安全である。
放置すると差が広がる可能性があるため、
早めに把握しておくと安心できる。
住宅ローンは一度契約すると簡単には見直せない。
だからこそ、
「今の金利が本当に最適なのか」を一度確認しておく価値は大きい。
特に今のような金利上昇局面では、
比較せずに放置するリスクの方が大きいと感じている。
▶ 借り換えを考えている人向け:登録から診断結果まで、実際の画面を使って説明します
なお、利用前にモゲチェックのデメリットも把握しておきたい人は、こちらで正直にまとめている。

④ 想定外だった収入の変化
家を建てたときの収入と、今の収入は変わっている。
当初の想定より下振れした時期もあった。
住宅ローンを組むときは、
「今の収入がずっと続く前提」で考えてしまいがちだが、
実際にはそうならない可能性も十分あると感じている。
もし借りられる上限ギリギリで組んでいたら、
この変化には耐えられなかったと思う。
だからこそ重要なのは、「借りられる金額」ではなく
「収入が下がっても返せる金額」で考えることだ。
また、我が家は金利上昇局面に入ったことがきっかけで借り換えを実施した。
借り換え前は変動金利0.55%が0.7%へ上昇する局面だったが、
借り換え後は0.245%まで引き下げることができた。
元利均等から元金均等に変更したため、月々の返済額自体は増えた。
その分、元本の減り方が早まり、総返済額を約327万円圧縮することができた。
※諸費用約131万円を差し引いた実質の節約額は約196万円。
※金額と金利は、2025年3月に借り換えた時点のもの。
このとき活用したのがモゲチェックだ。複数の金融機関の借り換えプランを無料で比較でき、借り換え先の候補を絞り込めた。
診断で出たのは、あるネット銀行の0.344%で、総返済額が約120万円減るプランだった。
最終的な0.245%は、本審査の過程で複数の銀行を競わせて決まった。

変動金利と元金均等を選んだ理由は、別の記事にまとめている。

まとめ|4,800万円を借りて、今思うこと
住宅ローンは「借りた金額」よりも「どう組むか」で負担が大きく変わる。
もし今の条件に少しでも不安があるなら、
一度比較しておく価値はあると思う。
我が家は、比較して借り換えたことで、実質約196万円の差が生まれた(2025年3月の借り換え時点)。
「もっと早くやっておけばよかった」と感じている。
まずは今の条件でどれくらい差が出るのか、
無料で確認してみるとよい。
▶ 借り換えを考えている人向け:登録から診断結果まで、実際の画面を使って説明します
【免責事項】本記事の情報は執筆時点のものであり、制度変更等により内容が変わる場合があります。税務・金融に関するご判断は、必ず税理士・ファイナンシャルプランナー等の専門家にご相談ください。