住宅を建てるにあたり、
我が家家族も住宅ローンについてかなり悩んだ。
住宅ローンには、
変動金利と固定金利、
元利均等型と元金均等型といった
いくつかの選択肢がある。
しかしその一方で、
「結局、自分たちは何をどう決めればいいのか分からない」
と感じてしまう人も少なくないのではないだろうか。
本記事では、
住宅ローンの知識がまったくない状態でも理解できるように、
それぞれの仕組みを整理しながら、
「どれが得か」ではなく、
自分たちにとって無理のない選択を考えるための視点を解説していく。
1.住宅ローンで「必ず決めること」は大きく分けて3つ
細かい条件は多いが、
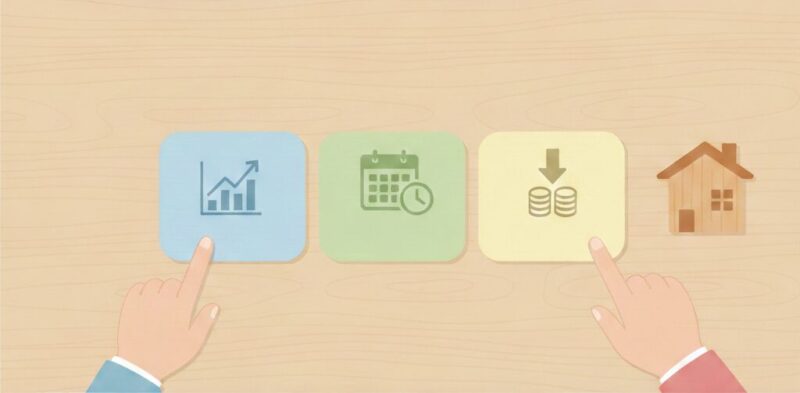
住宅ローンで必ず決めることは、大きく分けて次の3つに整理できる。
- 金利のタイプ(変動金利 or 固定金利)
- 返済期間(何年で返すか)
- 返済方法(元利均等型 or 元金均等型)
最初から完璧に理解しようとする必要はない。まずは、
「住宅ローンでは、これらを決める必要があるのだな」
という全体像をつかむだけで十分である。
2.金利のタイプ(変動金利 or 固定金利)
住宅ローンを検討する中で、
最初に大きな分かれ道になるのが「金利のタイプ」である。
金利のタイプは、大きく分けて
”変動金利” と ”固定金利” の2つだ。
おおよその違いは理解していても、
それを基準としてどう選べばいいのかまでは
見えていない人も多いのではないだろうか。
まずは、それぞれの仕組みを整理しておこう。
2-1.変動金利とはどんなもの?
変動金利とは、名前の通り
将来、「景気や金融政策など、日本全体の経済状況」によって
支払い金額が変わる可能性がある金利である。
メリット
- 固定金利と比べて、借入当初の金利が低く設定されているケースが多い。
- 金利が低い状態が続けば、総返済額を抑えられる可能性がある。
デメリット
- 将来の金利動向によって返済額が増減した場合に返済計画を見直す必要が出てくる。
- 金利が上昇した場合、毎月の返済額や最終的な総返済額が増える可能性がある。
つまり、
世の中の金利が下がっていれば有利になりやすいが、上がれば影響を受ける
という性質を持っている。
要するに、
変動金利は「最初は楽だが、将来の変化を受け入れる覚悟が必要な金利」
だと考えると分かりやすい。
また、変動金利型の住宅ローンには、
金利が上昇した場合でも、急激に返済額が跳ね上がらないようにするための
仕組みが用意されている場合がある。
代表的なのが、次の5年ルール・125%ルールだ。
5年ルール・125%ルールとは?
変動金利は将来の金利上昇が不安になりやすいが、
その不安を和らげるために、多くの金融機関では
返済額の急激な増加を抑える仕組みが用意されている。
それが、
「5年ルール」と「125%ルール」である。
- 5年ルール
金利は半年ごとに見直されるが、毎月の返済額は原則として5年間変わらない仕組み。
ただし、返済額が変わらない間に金利が上昇すると、
毎月の返済額の多くが利息の支払いに充てられるようになる。
その結果、毎月返済していても借入残高が思ったように減らず、
5年後の見直し時に、毎月の返済額が増加するケースも多い。 - 125%ルール
返済額が見直される際も、
上昇する金額は直前の返済額の1.25倍までが上限とされる仕組み。
例えば毎月の返済額が10万円であれば、5年後の見直し時には、
上昇する金額の幅が最大で12万5千円までに抑えられる。
ただし、抑えられているのは返済額だけで、利息そのものは増えている。
その分、返済額に占める利息の割合が大きくなり、元本は減りにくくなる。
これらのルールは、
金利が上昇した場合でも、
返済額が一気に跳ね上がらないようにするための
いわば「安全装置」と言える。
ただし、
すべての金融機関で必ず適用されるわけではないため、
契約前に必ず内容を確認することが重要である。
また、
返済額が抑えられている間に
利息の支払いが先送りされるケースもあるため、
「返済額が当面変わらない=安心」
と考えすぎないよう注意したい。
2-2.固定金利とはどんなもの?
固定金利とは、
契約時に決めた金利が、
一定期間、または返済が終わるまで変わらない金利である。
変動金利と比べると、
「将来どうなるか分からない」という不安が少なく、
返済計画を立てやすいという特徴がある。
メリット
- 借入時に決めた金利が変わらないため、毎月の返済額が安定する。
- 将来金利が上昇した場合でも、返済額が増えない安心感がある。
- 長期的な家計の見通しを立てやすい。
デメリット
- 変動金利と比べて、借入当初の金利が高めに設定されていることが多い。
- 金利が下がった場合でも、その恩恵を受けることはできない。
つまり、
固定金利は、世の中の金利が上がっても下がっても、
借入時に設定した期間中は返済額が変わらない
という性質を持っている。
固定金利は「安心感」と引き換えに、
ある程度の金利を受け入れる選択肢だと言える。
毎月の返済額が変わらないため、
教育費や生活費など、
将来の支出を見通しながら家計管理をしたい家庭にとっては、
大きなメリットになることも多い。
一方で、
「できるだけ総返済額を抑えたい」
「当面の返済額を低くしたい」
と考える場合には、
金利の高さが気になるケースもあるだろう。
「全期間固定型」と「期間固定型」とは?
固定金利には、
借入から完済まで金利が変わらない「全期間固定型」と、
一定期間のみ金利を固定する「期間固定型」がある。
ただし、
まずは「固定金利=返済額が安定する選択肢」
と理解しておけば十分である。
細かい商品ごとの違いについては、
住宅ローン全体の考え方を整理したうえで、
改めて確認すれば問題ない。
3.返済方法(元利均等型 or 元金均等型)
住宅ローンでは、
金利のタイプとは別に、
「返済方法」も選ぶ必要がある。
代表的な返済方法は、
「元利均等型」と「元金均等型」の2つだ。
名前だけを見ると難しそうに感じるかもしれないが、
仕組み自体はそれほど複雑ではない。
3-1.元利均等型とはどんなもの?
元利均等型とは、
毎月の返済額(元金+利息の合計)が一定になる返済方法である。
実際、住宅ローン利用者の中では、元利均等型を選択するケースが多い。
※そもそも、元利均等型の住宅ローンしか取り扱っていない銀行もある。
逆に言えば、
多くの家庭の生活スタイルに適した返済方法だとも考えられる。
メリット
- 毎月の返済額がほぼ一定のため、家計管理がしやすい。
- 返済開始直後の負担が比較的軽く、生活に余裕を持ちやすい。
デメリット
- 返済初期は利息の割合が大きく、元金がなかなか減らない。
- 元金均等返済と比べると、総返済額がやや多くなる傾向がある。
つまり、元利均等型は
「毎月の返済額を安定させたい人向けの返済方法」だと言える。
住宅購入後は、
教育費や生活費など、
さまざまな出費が重なりやすい。
その中で、
毎月の返済額が変わらない元利均等型は、
精神的にも家計的にも安心感のある選択肢になることが多い。
3-2.元金均等型とはどんなもの?
元金均等型とは、
毎月返済する「元金の額」が一定になる返済方法である。
借入金額を返済回数で均等に割り、
その元金に対して、残っている借入残高分の利息を上乗せして返済していく仕組みだ。
そのため、
返済開始当初は利息が多く、毎月の返済額は大きくなるが、
返済が進むにつれて借入残高が減り、
利息も少なくなっていくため、毎月の返済額は徐々に軽くなっていく。
メリット
- 元利均等型と比べると、総返済額がやや少なくなる傾向がある。
- 年数が経つほど、毎月の返済額が徐々に軽くなる。
デメリット
- 返済開始直後の毎月返済額が大きくなりやすい。
つまり、元金均等型は
「最初は負担が大きいが、将来的に楽になる返済方法」だと言える。
返済初期の支払いに耐えられる家計状況であれば、
総返済額を抑えやすく、合理的な選択肢になるケースも多い。
一方で、
住宅購入直後は引っ越し費用や、家具・家電の購入など、出費が重なりやすい。
そのため、返済開始当初の金額を事前にしっかり確認しておくことが重要である。
4.【2026年8月時点】変動ユーザーの約半数が固定への切り替えを検討中
住宅ローン比較診断サービス「モゲチェック」が公表した2026年8月末時点のデータが、今の状況をよく表している。
借り換えを検討している変動ユーザーのうち、48.1%が借り換え後は固定を検討しているというデータが出た。
変動を続ける人(51.9%)と、ほぼ拮抗している状況だ。
この背景には、金利上昇がある。
- 返済中の平均金利:1.56%(2026年1月から8か月連続で上昇・過去最高)
- 借り換え先として提示された金利(平均):0.96%(金利差0.60pt)
- 借り換え検討層の平均年齢:43.9歳・平均残債3,007万円
つまり、数年前に借りた人の金利は1.56%まで上がっている。
一方で、借り換えの診断で示されたメリット額は、平均約177万円だった。
この状況が示すのは、変動金利を選ぶ場合は「金利が上がったときにどう対応するか」を事前に考えておく必要があるということだ。借り換えという選択肢を知っておくだけで、将来の対応の幅が広がる。
(出典:住宅ローン比較診断サービス「モゲチェック」2026年9月公開・2026年8月末時点のデータ)
すでに返済中の人は、借り換えで金利がどこまで下がるかを確かめられる。
▶ 借り換えを考えている人向け:登録から診断結果まで、実際の画面を使って説明している
5.我が家の判断:変動×元金均等を選んだ理由
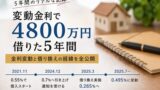
我が家は4,800万円を変動金利×元金均等型で借りている。最初から元金均等を選んだわけではなく、当初は変動×元利均等で借り、3年後の借り換えのタイミングで元金均等に切り替えた。
変動を選んだ理由は、当時の固定金利との差が大きかったことだ。
そして、この先の金利上昇までは見通せず、当面は低金利が続くと想定していた。
共働きで安定収入があり、ある程度の金利上昇には耐えられる家計だったことも前提にある。
その想定は、いま崩れている。
我が家は元金均等なので、5年ルールの対象外である。
2026年12月に金利が1.395%へ上がると、2027年1月の返済からそのまま反映される。
夫婦合算で月約2万円、2027年の1年間で約24.5万円の増加になる。
返済額がすぐ動くかわりに、元金は予定どおり減っていく。
金利の推移と返済額の内訳は、別の記事にまとめた。

今後の金利の動向は注視していく。
ただし、「変動か固定か」の正解は家庭によって違う。
収入が1本の家庭や、教育費のピークが近い家庭では、固定金利の安心感を優先する方が合理的な判断になることもある。
大事なのは、どちらのリスクを許容できるかを自分で判断することだ。
6.まとめ
住宅ローンの返済方法や金利タイプには、
いくつもの選択肢がある。
将来の金利動向を正確に予想することは誰にもできない以上、
「どれが一番得か」を探し続けることに、大きな意味はない。
大切なのは、
それぞれの仕組みを正しく理解したうえで、
自分たちの家計や生活に合った形を選ぶことである。
それこそが、各家庭にとっての正解だ。
我が家では、
当初は変動金利×元利均等型を選択し、
3年後の借り換えに合わせて
変動金利×元金均等型へと見直しを行っている。
借り換えのときに動いた数字と、その判断の経緯は別の記事にまとめた。
これから借りる人向けに、契約前にやっておきたいことも別の記事にまとめた。
我が家は土地の条件で1行しか選べず、比べられなかった側である。
本記事が、
自分たちに合った住宅ローンの形を考えるための
一つの判断材料になれば幸いである。
PR
住宅ローン選びで悩んでいませんか?
ネットバンク・大手銀行・地方銀行を一括比較。入力5分で結果が出ます。

利用前にモゲチェックのデメリットも確認しておきたい人は、こちらの記事も参考にしてほしい。
▶ これから借りる人向け:登録から診断結果まで、実際の画面を使って説明している
【免責事項】本記事の情報は執筆時点のものであり、制度変更等により内容が変わる場合があります。税務・金融に関するご判断は、必ず税理士・ファイナンシャルプランナー等の専門家にご相談ください。