「モゲチェックが気になるけど、使い方が分からない」「登録や入力が面倒くさそう」。
これから住宅ローン比較サービスを使おうと思っても、作業が止まりやすいところだ。
住宅ローンと名前がつくと、書類を集めて、何ページも書き込む手続きを想像してしまう。その気持ちはよく分かる。
ただ、実際に我が家で使ったときは、ほとんどの項目が選ぶだけだった。書類のアップロードもなく、すらすら進んだ。送信すると、その場で結果が出た。
この記事には、そのときの画面を順番どおりに載せている。上から真似していけば、迷わず診断結果までたどり着けるはずだ。
結果には、自分の条件に合う銀行の金利と、毎月の返済額が並ぶ。どこで借りるかを決める前に、一度自分に合った条件を見ておいて損はないと思う。
1.モゲチェックとは?
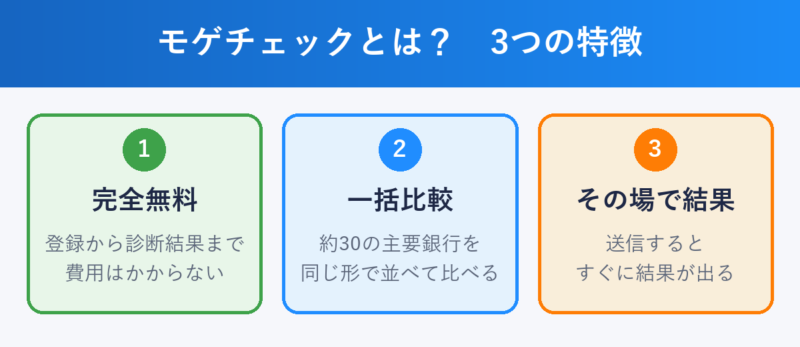
モゲチェックは、無料で使える住宅ローンの比較サービスだ。比べる対象は、約30の主要銀行である(2026年9月時点・公式サイトの表記)。新規借り入れの診断では、条件に合う銀行が並んで出てくる。
無料で使えるのは、モゲチェックが金融機関からの紹介手数料で運営されているためである。使う側の負担はない。
評判やデメリットを先に知りたい場合は、こちらにまとめている。


※登録から診断結果まで無料です。
2.この通りに進めれば、診断結果まで終わる【手順書】
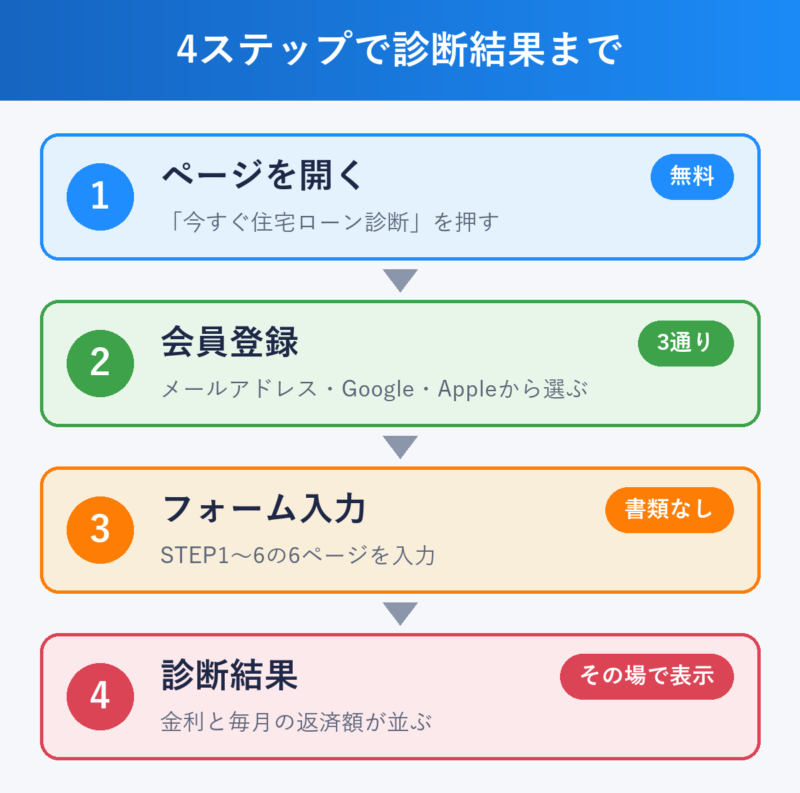
流れは4ステップである。上から順に進めれば、診断結果まで終わる。
始める前に、手元に用意するもの
途中で止まるのは、手元に数字がないときである。次の4つを先に出しておく。
- 源泉徴収票(前年の年収)
- 物件価格と自己資金の目安(物件が未定なら予算額でよい)
- 預貯金と有価証券の、おおよその合計額
- 入社年月(自営業なら開業年月)
書類の添付やアップロードはない。数字を選ぶか、打ち込むだけである。
手順1 新規借り入れの診断ページを開く
モゲチェックの新規借り入れページを開く。オレンジの「今すぐ住宅ローン診断」を押す。
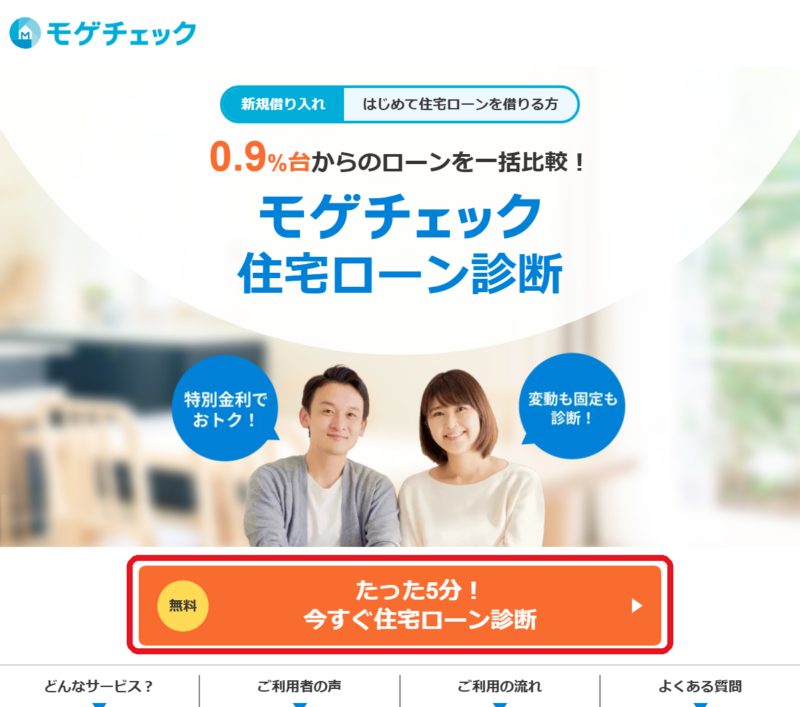
※この記事の画面は、すべて2026年9月時点のもの。出典はモゲチェック公式サイト。
手順2 会員登録する
最初に出るのが登録画面である。メールアドレス、Google、Appleの3つから選ぶ。
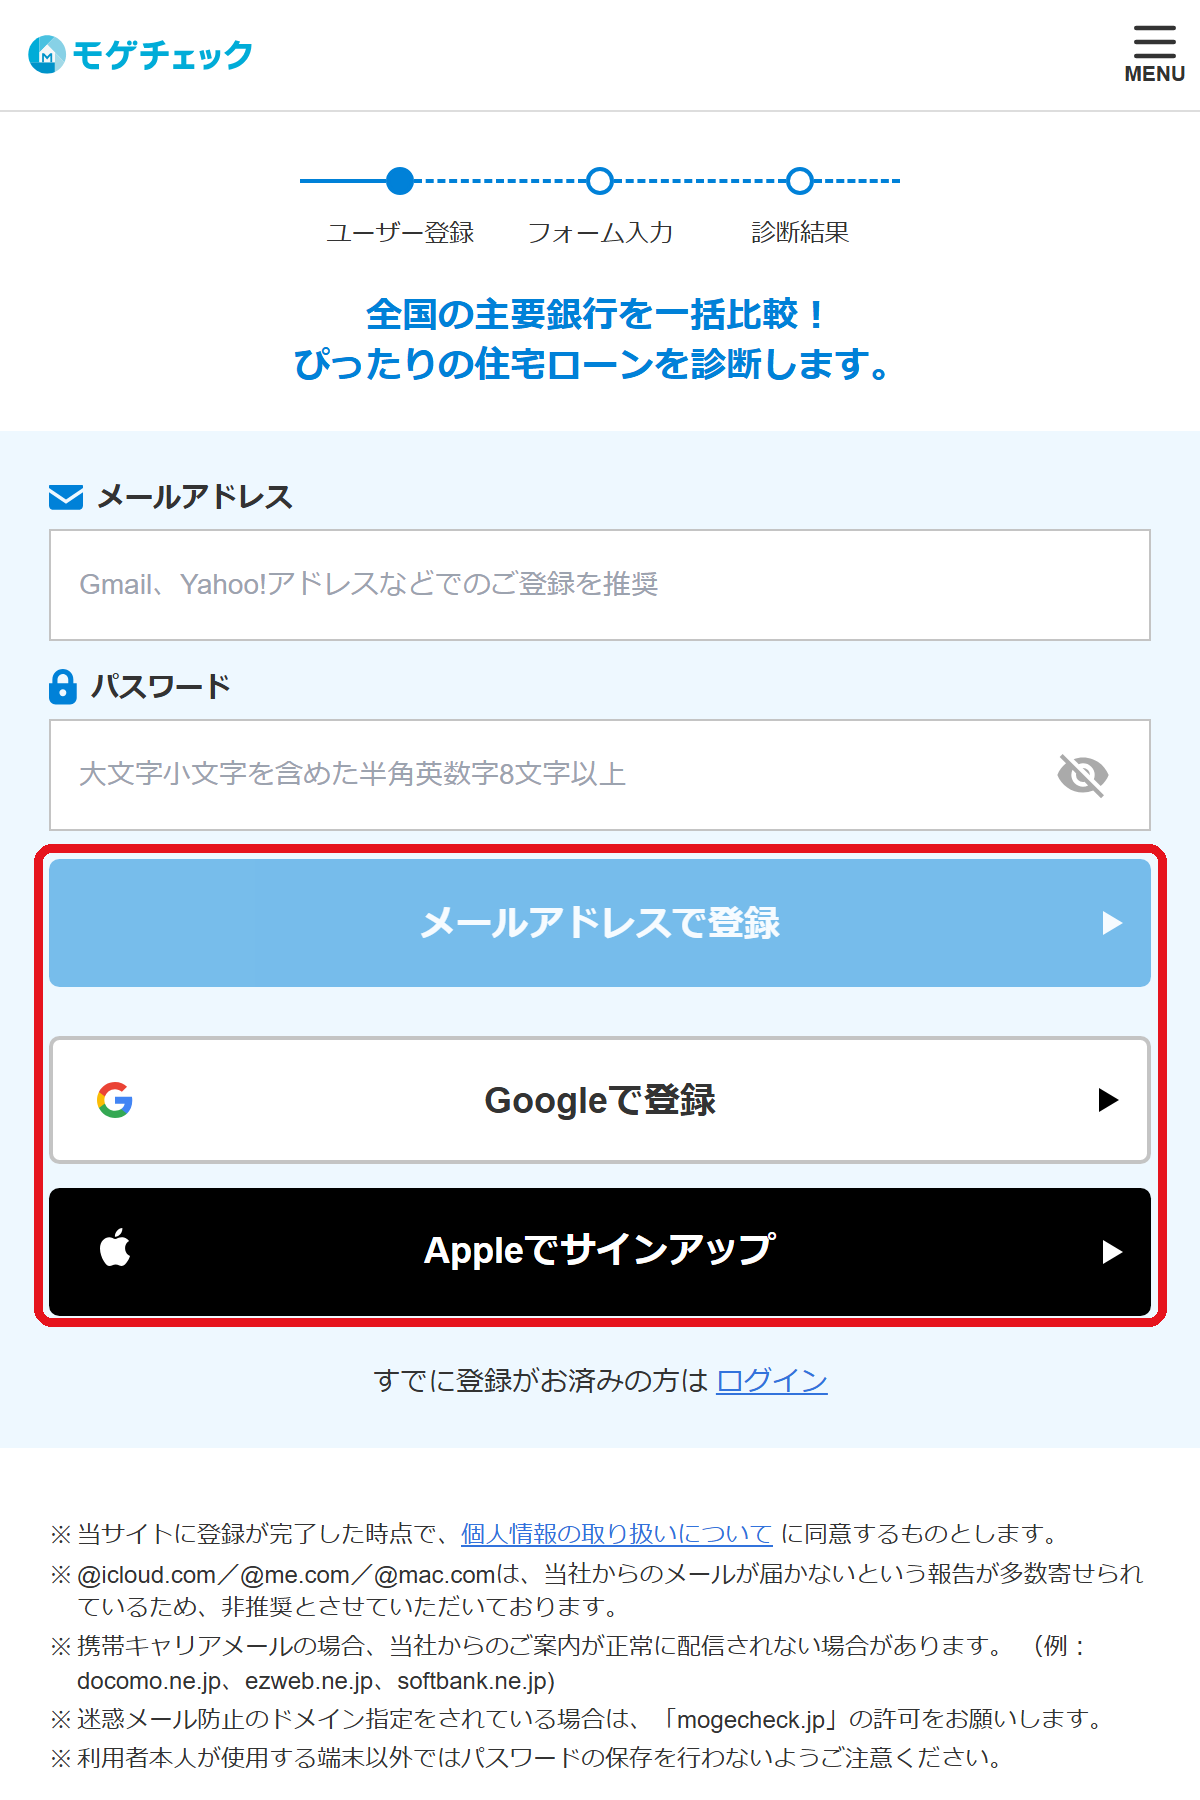
登録画面の注意書きによると、iCloudや携帯キャリアのメールは、案内が届かないことがある。メールアドレスを打つのが面倒なら、Googleで登録するのが早い。
手順3 STEP1「住宅ローンのご希望」を選ぶ
登録が済むと、フォームに進む。画面の上に「STEP1〜6」と出るので、今どこにいるかはここで分かる。
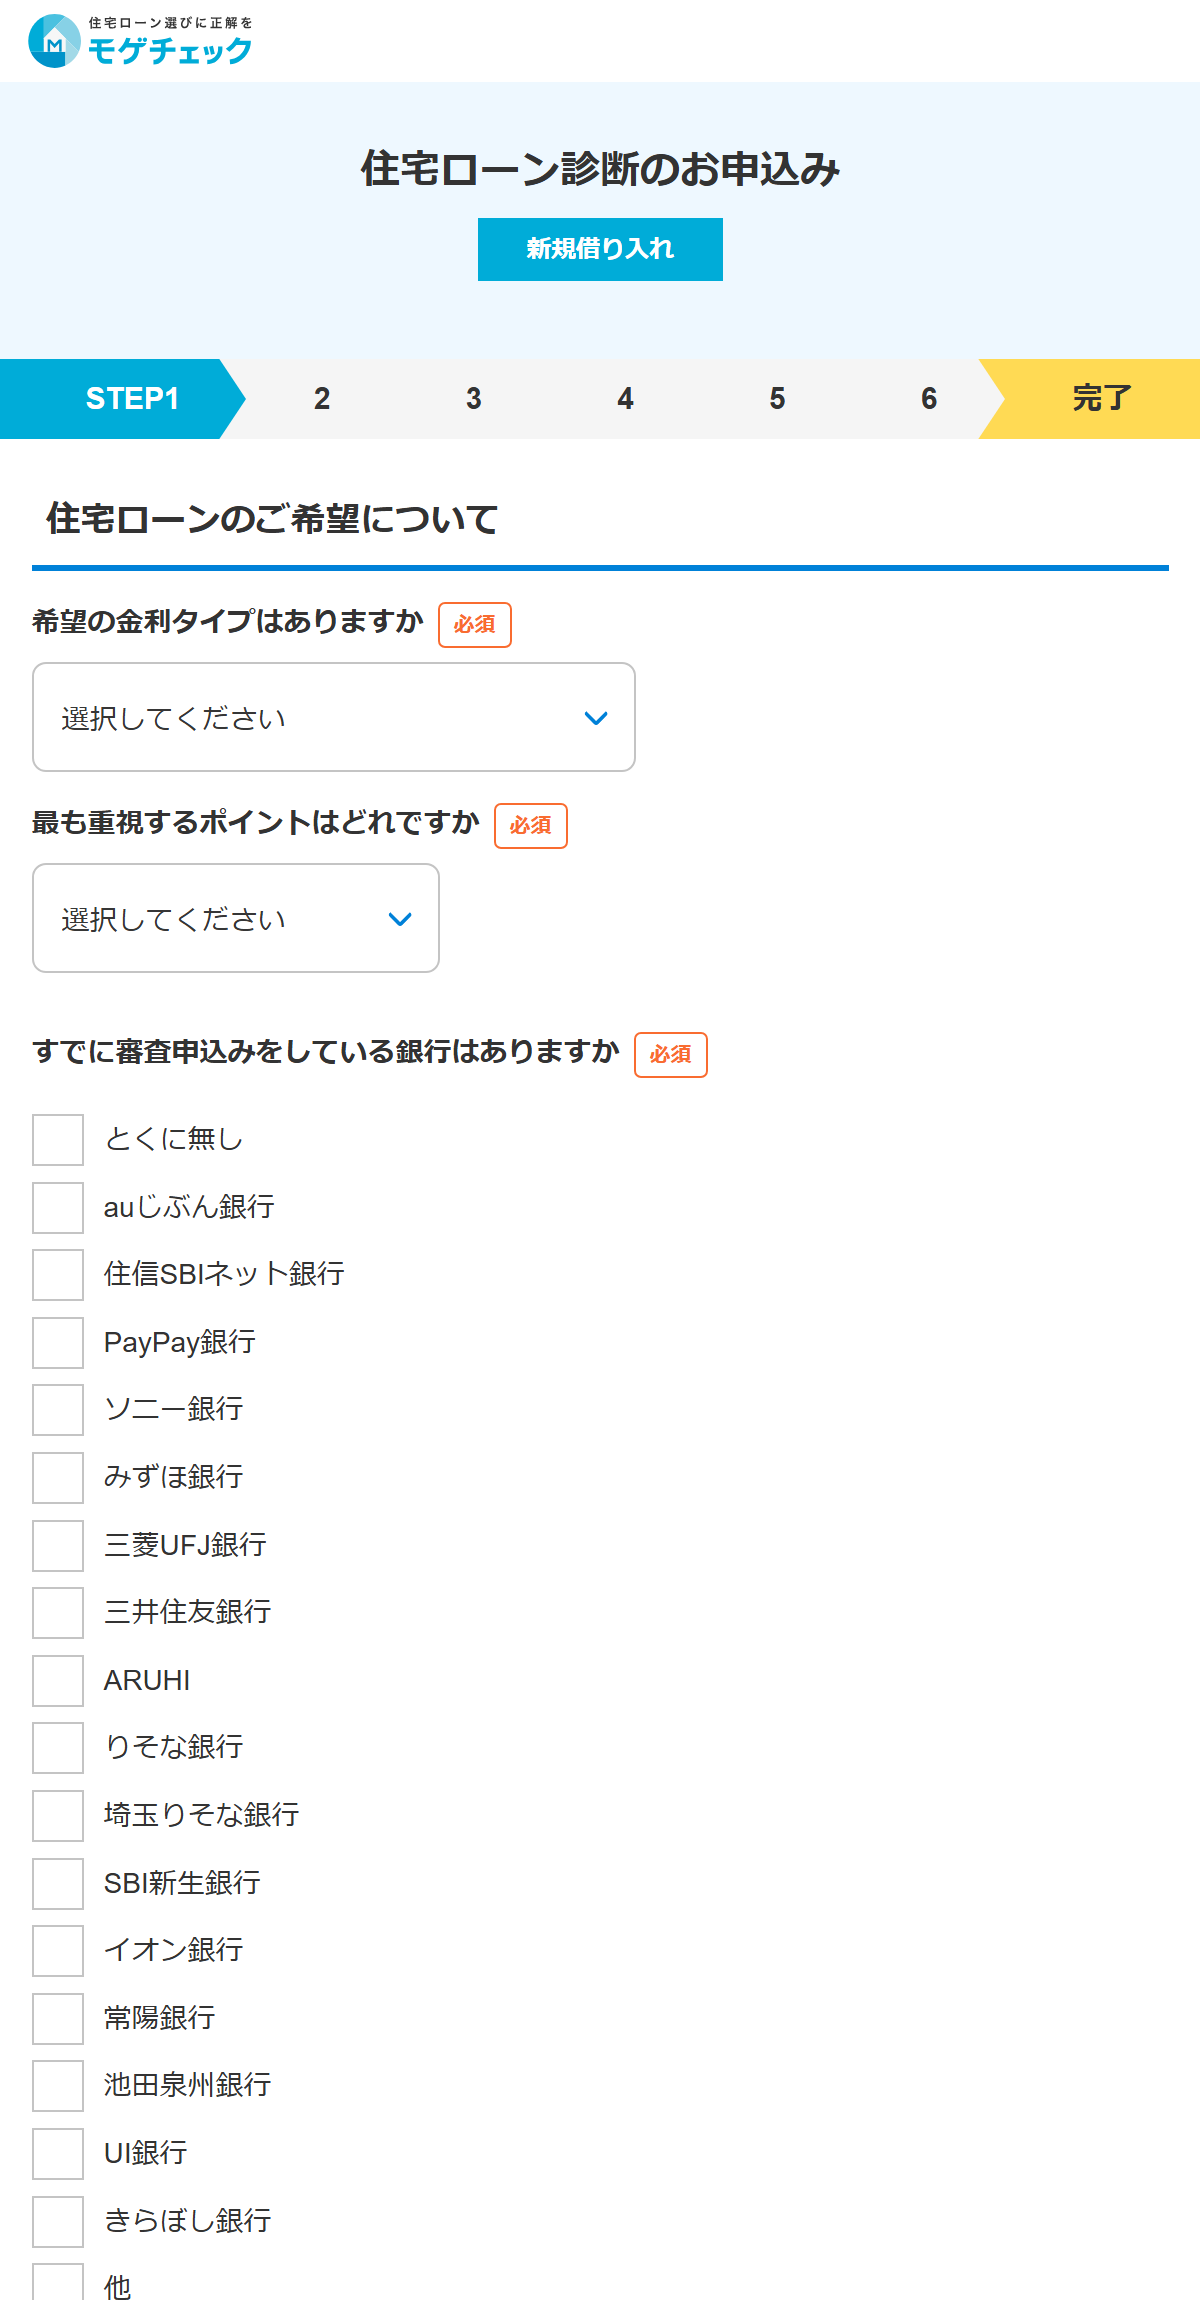
聞かれるのは、次の5つである。
- 希望の金利タイプ(「決まっていない」も選べる)
- 最も重視するポイント(総返済額・団信など)
- すでに審査を申し込んだ銀行
- すでに検討中の銀行
- 対面相談できる銀行を希望するか
金利タイプが決まっていなければ「選んでほしい(おすすめを知りたい)」でよい。選び終えたら「保存して次へ」を押す。
手順4 STEP2「ご購入予定」を選ぶ
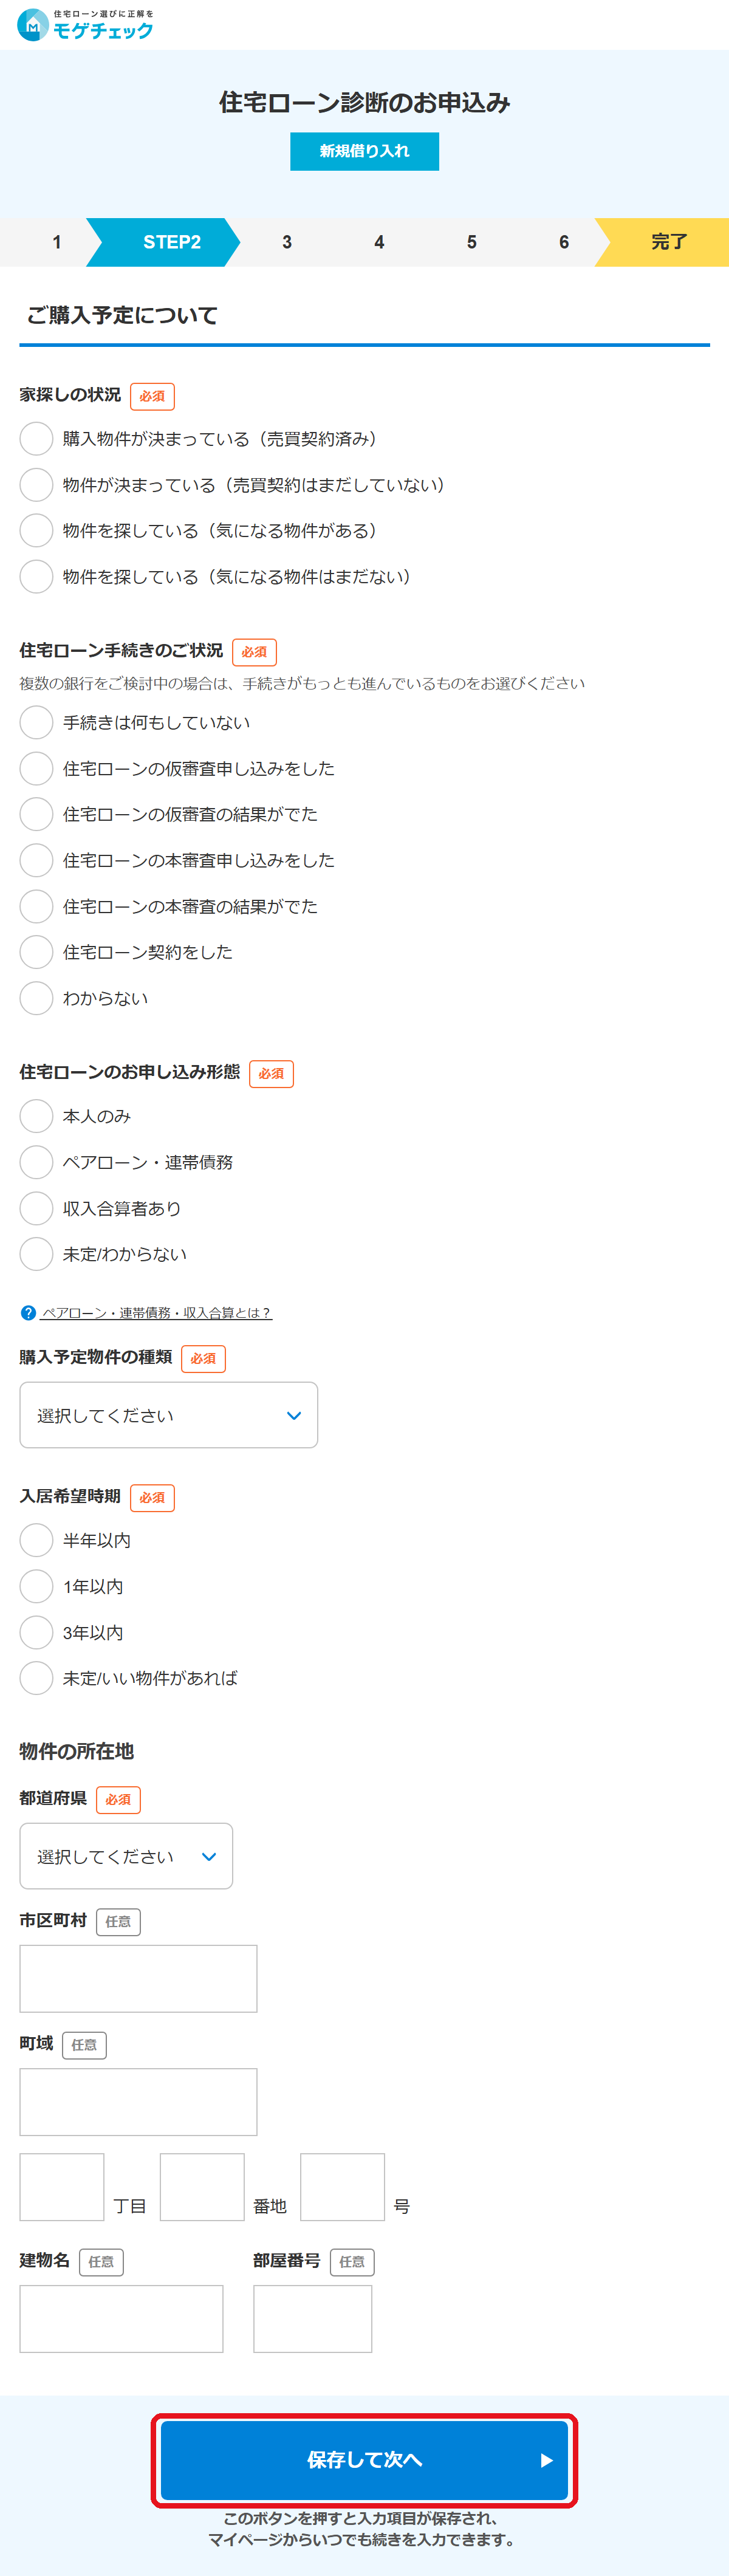
家探しの状況、ローン手続きの状況、申し込み形態を選ぶ。申し込み形態は「本人のみ」「ペアローン・連帯債務」「収入合算者あり」「未定」の4つである。
続けて、物件の種類と入居希望時期、物件の都道府県を選ぶ。市区町村から下は任意なので、空欄のまま進める。
手順5 STEP3「資金計画」を入力する
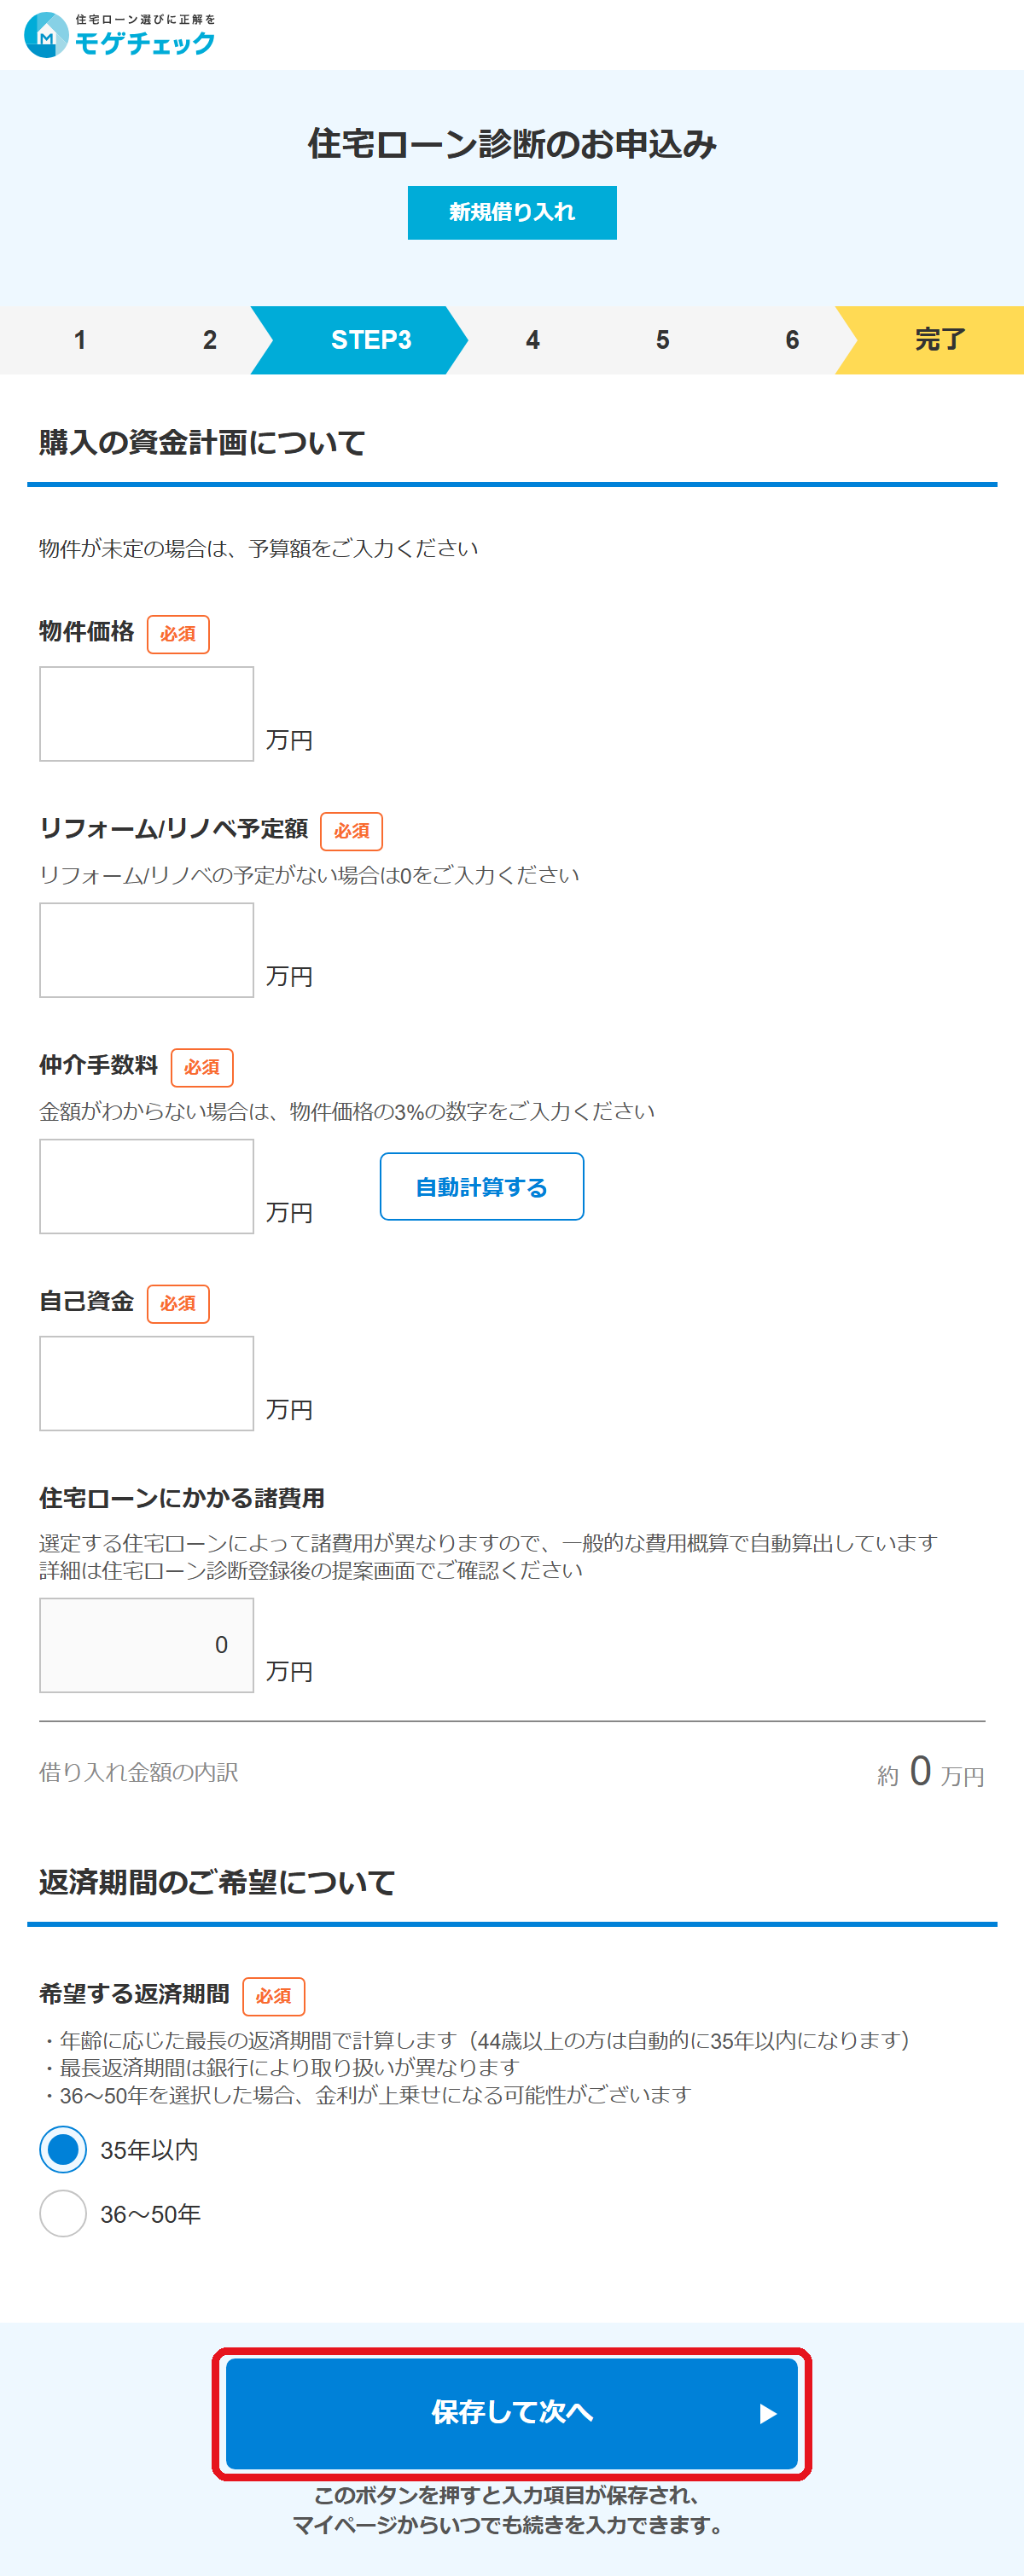
ここで手元の数字を使う。打ち込むのは、物件価格・リフォーム予定額・仲介手数料・自己資金の4つである。
- 物件が未定なら、予算額を入れる
- リフォームの予定がなければ「0」
- 仲介手数料が分からなければ「自動計算する」を押す(物件価格の3%で入る)
- 諸費用は自動で計算される
最後に、希望する返済期間を「35年以内」か「36〜50年」から選ぶ。
手順6 STEP4・5「お仕事・資産」と「お申込み者」を入力する
この2ページは本人の情報を入れる画面なので、画像は載せない。聞かれる項目は次のとおりである。
STEP4 お仕事・資産について
- 業種・雇用形態・職種
- 従業員数・勤務先の種別(上場・非上場・公務員など)
- 入社年月・前年の年収
- 預貯金・有価証券などの資産総額(おおよそでよい)
- 住宅ローン以外の借り入れがあるか
STEP5 お申込み者様について
- 氏名・フリガナ・性別・生年月日
- 電話番号(携帯は必須)・住所
- 配偶者の有無・扶養する人数
- アンケート2問(期待すること・何で知ったか)
STEP5の最後のボタンは「確認画面へ」である。手元に数字を出しておけば、ここまですらすら進む。我が家も、迷う項目はなかった。
手順7 STEP6で内容を確かめて送信する
STEP6は、入力した内容が一覧で出る確認画面である。間違いがなければ、「申し込み完了して結果を見る(無料)」を押す。
手順8 診断結果を見る
押すと、その場で診断結果のページが開く。待ち時間はない。
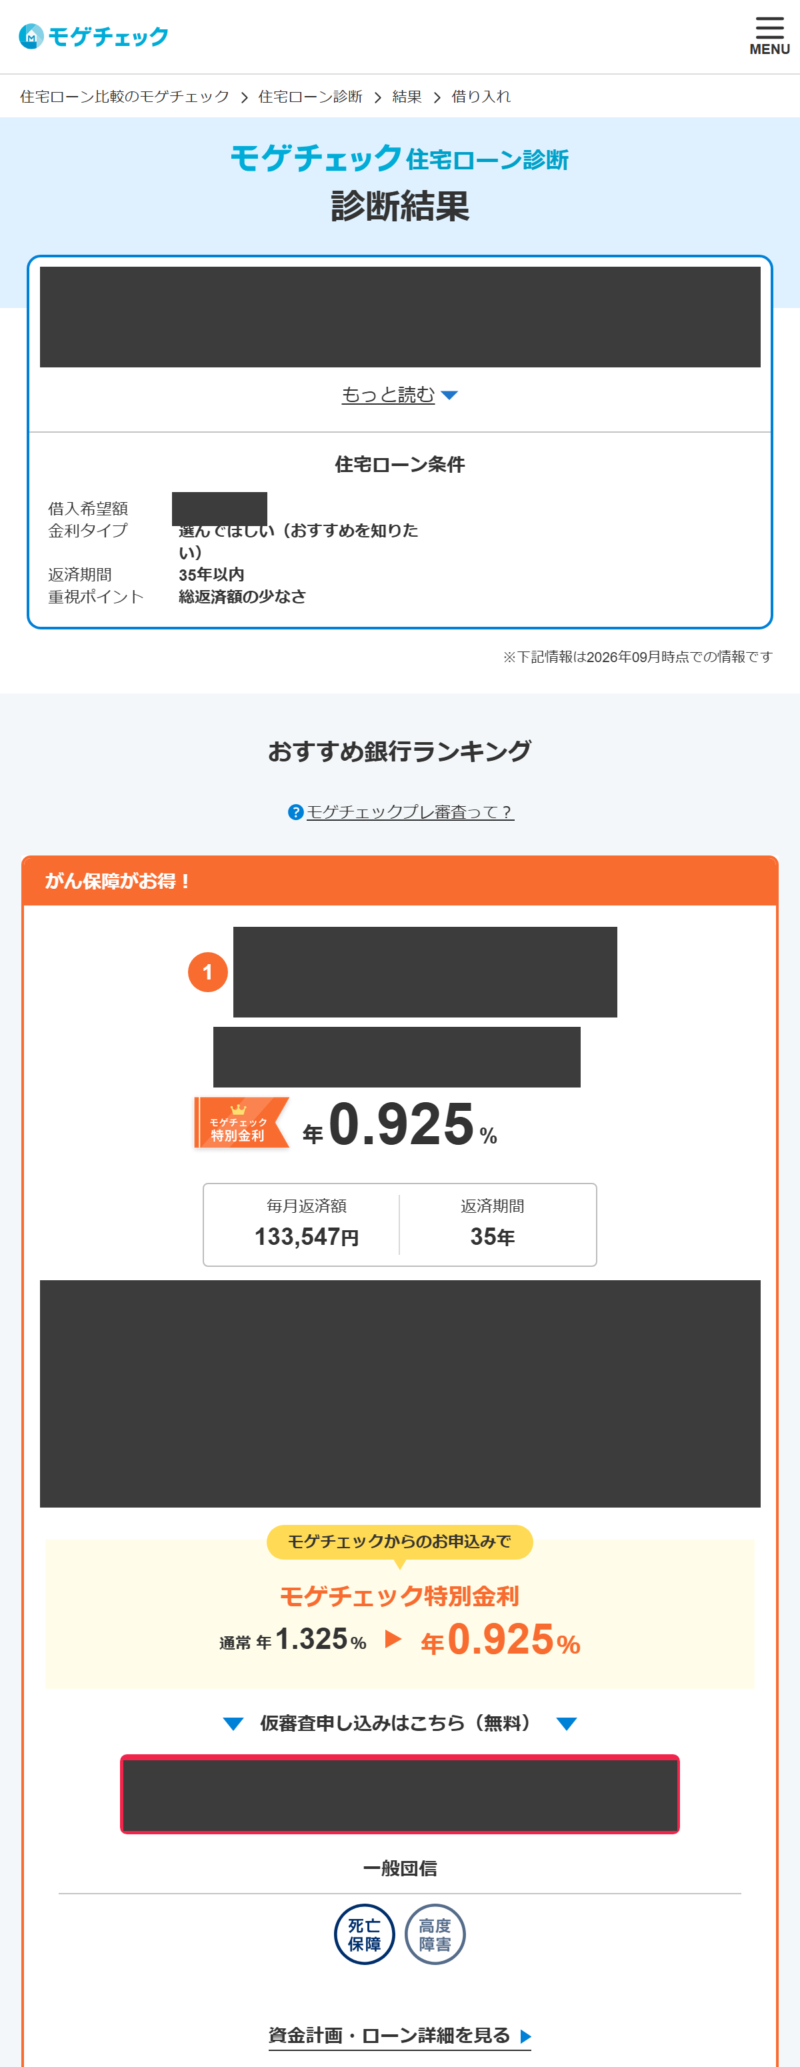
※銀行名と、我が家の個人情報が分かる部分は塗りつぶしている。
結果のページは、上から次の順に並ぶ。
- どの銀行が合っているかのコメント
- 入力した住宅ローン条件(借入希望額・金利タイプ・返済期間・重視するポイント)
- おすすめ銀行ランキング(金利・毎月の返済額・返済期間)
ランキングの各銀行には、仮審査の申し込みボタンが付いている。ただし、押すかどうかは自分で決める。診断結果を見るところで、この手順書は終わりである。
3.実際に使ってみて良かった点
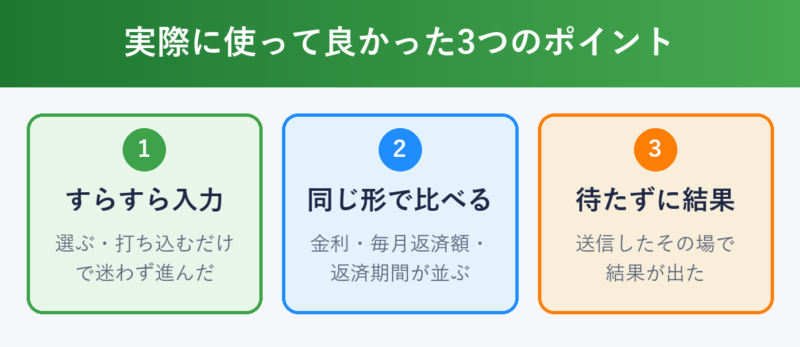
① 入力がすらすら進む
入力ページは6ページある。ただ、ほとんどの質問は簡単な内容か、選ぶだけだった。我が家は迷わず、最後までスムーズに進めることができた。
② 銀行が同じ形で並ぶ
銀行のサイトを1つずつ見ると、金利の書き方も返済例の条件もばらばらだ。診断結果では、金利・毎月の返済額・返済期間が同じ形で並ぶ。比べやすいと感じた。
③ 送信したその場で結果が出る
「申し込み完了して結果を見る(無料)」を押すと、すぐに結果のページが開いた。メールを待つ必要はなかった。
※診断だけでも無料です。
4.使う前に知っておきたい注意点
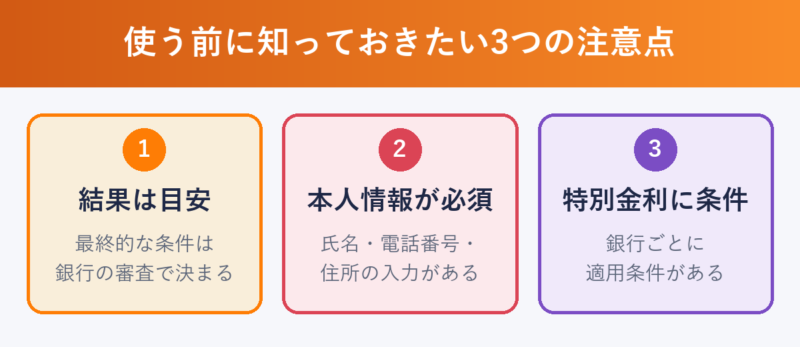
- 結果は目安である。最終的な金利や借入額は、銀行の審査で決まる。提案された銀行でも、審査に通るとは限らない
- 本人の情報を入れる必要がある。STEP5で氏名・電話番号・住所の入力は必須だった
- 特別金利には適用条件がある。結果に出た特別金利には、適用条件が書かれていた。申し込む前に結果ページで確かめる
ほかの注意点は、デメリットだけをまとめた記事に書いている。
5.こんな人に向いている
- これから住宅ローンを借りる銀行を決める
- 物件が決まる前に、予算で比べておきたい
- ハウスメーカーの提携ローン以外も、一度は比べておきたい
- 銀行を1行ずつ調べる時間がない
よくある質問(FAQ)
Q. モゲチェックは本当に無料?
A. 登録から診断結果まで、費用はかからなかった。送信ボタンにも「(無料)」と書かれている。
Q. 物件が決まっていなくても使える?
A. 使える。STEP2の家探しの状況には「物件を探している(気になる物件はまだない)」がある。STEP3の物件価格は、予算額を入れればよい。
Q. ペアローンでも診断できる?
A. できる。STEP2の申し込み形態で「ペアローン・連帯債務」か「収入合算者あり」を選ぶ。
Q. 診断結果はいつ出る?
A. 我が家が試したときは、送信したその場で結果のページが開いた。
Q. 電話営業はある?
A. 我が家が借り換えでモゲチェックを使った約3か月間、電話は一度もなかった。連絡はすべてマイページのメッセージだった。
まとめ
- 入力はSTEP1〜6の6ページ。書類のアップロードはない
- 先に用意するのは、源泉徴収票・物件価格と自己資金の目安・資産額・入社年月の4つ
- 物件が未定でも、予算額で進められる
- 送信するとその場で、金利と毎月の返済額が並ぶ(2026年9月時点)
我が家は、1行しか選べないまま4,800万円を借りた。選べる状況にあるなら、借りる前に一度は比べる価値があると思っている。
※我が家は、送信したその場で結果が出ました。
借り換えを考えている人は、診断の入口も、入力する内容も違う。今のローンの残高や金利を入れる形になる。借り換えの手順は、こちらにまとめている。
我が家は、銀行を比べられないまま借りた。あとから比べて借り換えたら、諸費用を引いた実質で約196万円が浮いた。借りる前に比べる意味を、その数字で書いている。
【免責事項】本記事の情報は2026年9月時点のものです。住宅ローンの金利・条件・審査基準は金融機関によって異なり、変更される場合があります。最新の情報は各金融機関とモゲチェックの公式サイトでご確認ください。申し込みはご自身の判断でお願いします。