✔ 結論(先に知りたい人へ)
- 登録から診断結果、仮審査の申し込みまでオンラインで完結する
- 5分ほどの入力で借り換え診断ができ、我が家は申し込んだその場で診断結果が届いた
- 我が家は最終的に196万円の節約につながった
- 借り換え後にもう一度診断したら「借り換え不要」とはっきり出た——その画面も本記事で公開する
→ まずは無料診断で「自分はいくら下がるか」だけ確認しておくといい。もしメリットがなければ、そのまま何もしなくていいし、逆に下がるならその時に初めて検討すればいい。
※金額と金利は、2025年3月に借り換えた時点のもの。
この記事では、実際にモゲチェックを使って住宅ローンを借り換えた私が、登録から診断結果、仮審査の申し込みまでの流れを、実際の画面とメッセージ履歴で順に載せていく。さらに、借り換えを終えた今、もう一度マイページで診断し直したら「今は借り換え不要です」と表示された——その画面も本記事の後半で公開する。
実際に使って分かったのは、診断するタイミングによって結果が大きく変わるということだ。我が家の場合、最初の診断では約120万円の削減と出たが、その後の金利更新では「借り換え不要」に変わった。時期が違うだけで数十万円単位の差が出ることがある以上、気になった時点の数字を一度確認しておく意味は大きい。
1.モゲチェックとは?
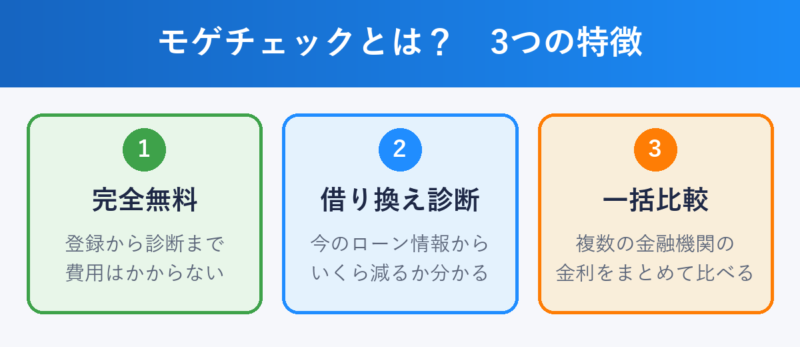
モゲチェックは、無料で使える、住宅ローンの借り換え診断と金融機関の一括比較サービスだ。
約30の主要銀行を一括比較でき、条件に応じた最適な住宅ローンを提案してもらえるのも特徴である。
✅ 住宅ローン診断(現在のローン情報を入力すると、条件に合った金融機関の候補を提示)
✅ 複数の金融機関を一括比較
✅ 仮審査の申し込みまで一元管理
✅ すべて無料・営業電話なし
「無料なのになぜ使える?」と気になる人もいると思うので、先に仕組みを説明しておく。
- モゲチェックは金融機関からの紹介手数料で運営されている
- ユーザーが借り換えを成立させた場合、銀行側がモゲチェックに手数料を支払う仕組み
- 不動産仲介と同じモデルで、業界では一般的な収益構造だ
この仕組みのため、ユーザー側の負担はゼロ。とりあえず診断だけして、合わなければ使わなくても問題ない。
「本当に怪しくないの?」「デメリットは?」という評判面をもっと詳しく知りたい方は、5つのデメリットを正直にまとめた別記事があるのであわせて確認してほしい。
👉 モゲチェックのデメリット5つを正直に解説【使って分かった注意点】
私も最初は半信半疑でしたが、試してみて初めて差額が分かりました。
とりあえず診断だけして、合わなければ使わなくても問題ありません。
※完全無料・営業電話なし
2.この通りに進めれば、診断結果まですぐ出ます【手順書】
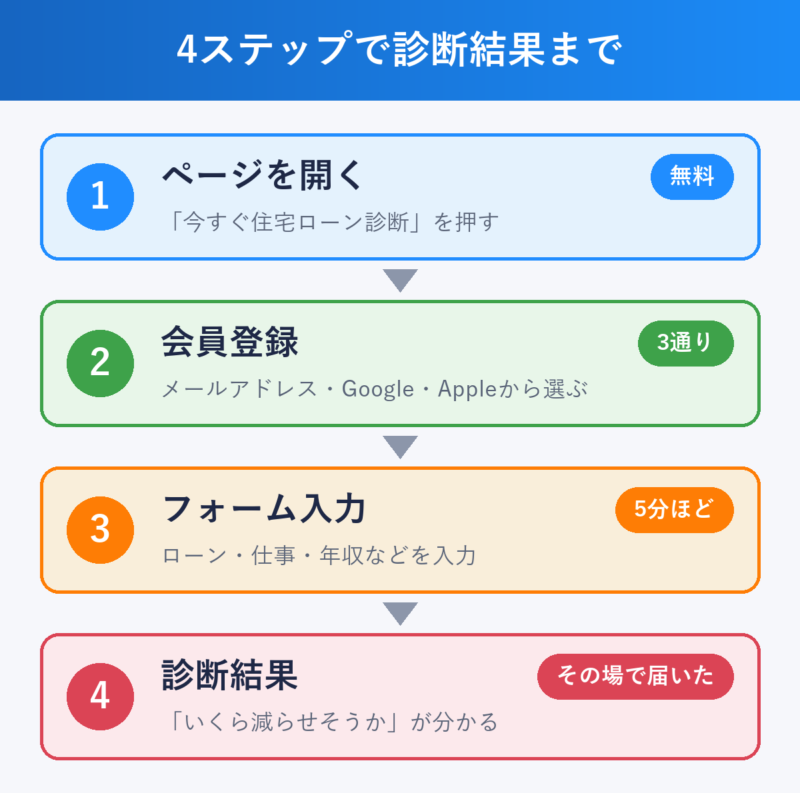
この章のとおりに進めれば、診断結果まで終わる。
※画面は2026年9月時点のもの。出典はモゲチェック公式サイト。我が家が登録した2024年12月とは、画面が変わっている可能性がある。
始める前に、手元に用意するもの
手続きの中では、診断を正確に行うために次の4つの情報が必要となるので、先に準備しておくと、診断をスムーズに進めることができる。
- 源泉徴収票(前年の年収)
- 資産額(預貯金と株の、おおよその合計額)
- 入社年月
- 返済予定表(残高・完済予定年月・金利・金利タイプ)※借り換えの場合
ペアローンや収入合算なら、相手の生年月日と年収も聞かれる。我が家はペアローンなので、妻の分の情報も必要だった。
書類の添付やアップロードはない。数字を選ぶか、打ち込むだけである。
手順1 借り換え診断のページを開く
モゲチェックの借り換えページを開く。オレンジの「今すぐ住宅ローン診断」を押す。
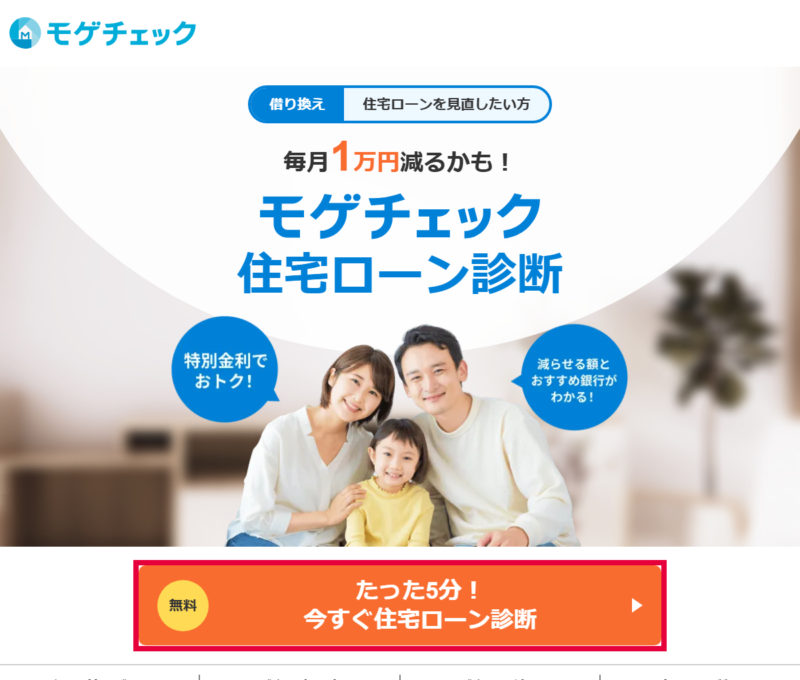
ボタンには「たった5分」と書いてある。実際に我が家は入力に5分ほどかかった。
手順2 会員登録する
最初に出るのが登録画面である。方法は3つある。メールアドレス、Google、Appleのどれかを選ぶ。
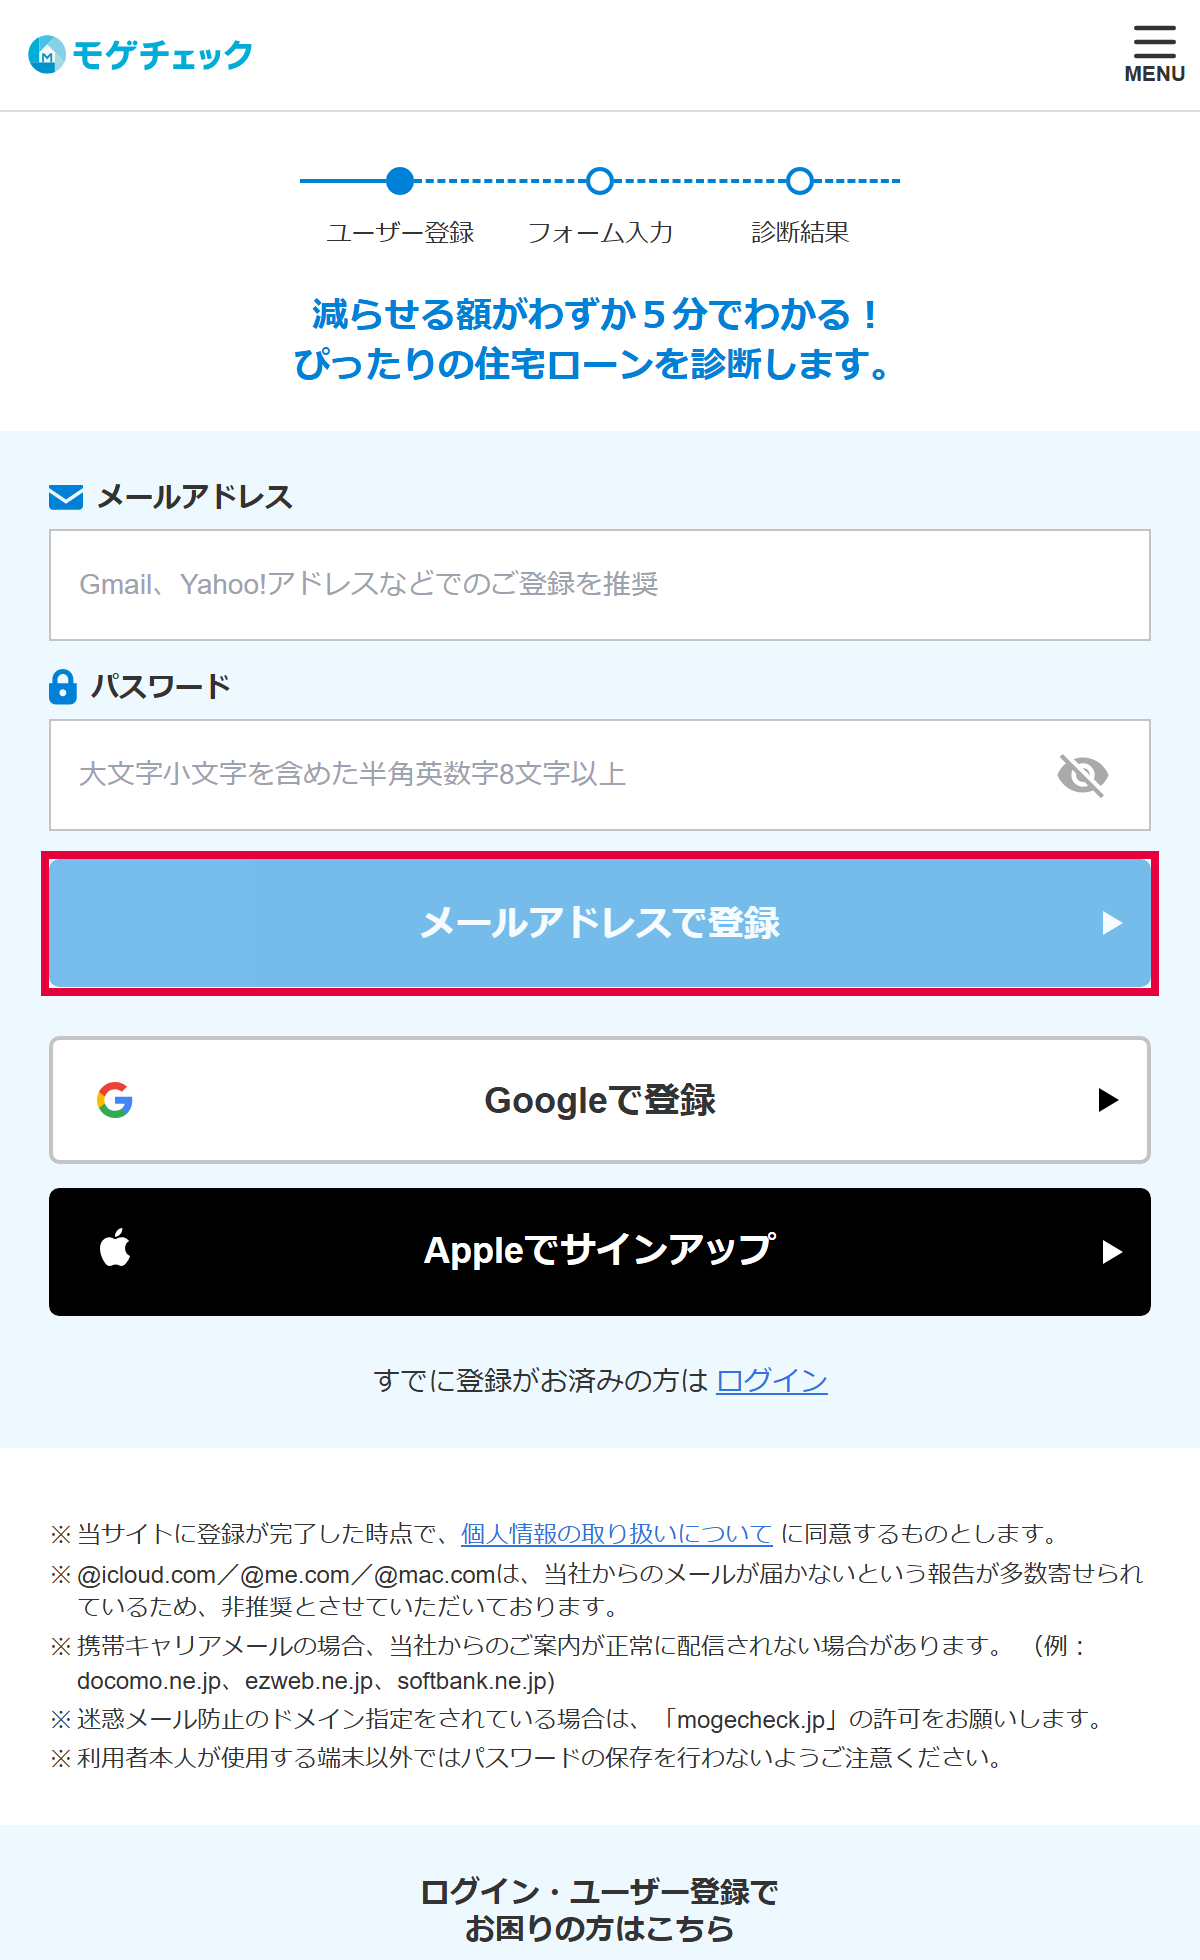
画面の上に「ユーザー登録 → フォーム入力 → 診断結果」の3段が出る。今どこにいるかは、この表示で分かる。
登録画面には注意書きがある。iCloudやキャリアのメールは、案内が届かないことがあるとされている。対象は@icloud.com/@me.com/@mac.comと、携帯キャリアのメールである。公式はGmailやYahoo!メールを勧めている。
メールアドレスを打つのが面倒なら、Googleで登録するのが早い。
手順3 フォームを埋める
登録が済むと、フォームに進む。聞かれる内容は、いくつかのページに分かれている。
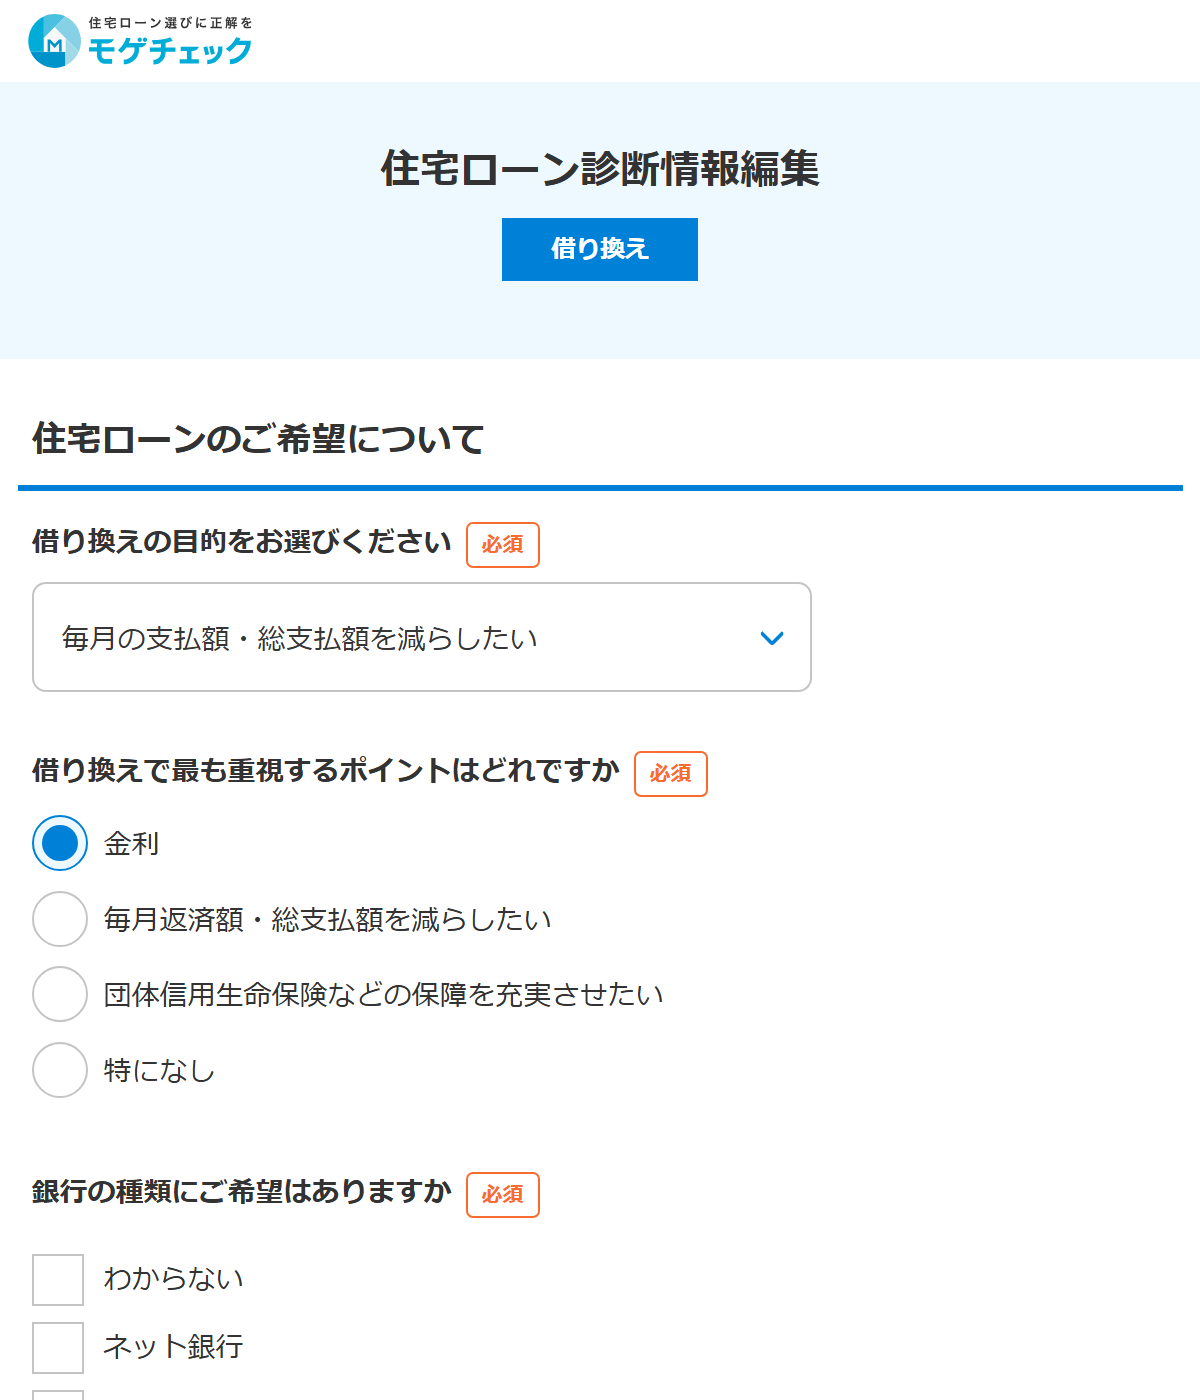
※我が家はすでに診断済みのため、画面には「情報編集」と表示されている。初回はこの内容を順に入力する。
聞かれるのは、大きく5つである。
- 住宅ローンの希望(金利を重視するか、返済額を重視するか)
- 現在の住宅ローン(残高・金利・金利タイプ・完済予定年月)
- 仕事と資産(業種・雇用形態・職種・入社年月・前年の年収・預貯金)
- 住宅ローン以外の借入の有無
- 本人の情報と、ペアローン相手の情報
残高や年収は、1万円単位でざっくり分かればOK。
手順4 診断結果を見る
入力が終わると、診断結果が出る。ここで「いくら減らせそうか」が分かる。
我が家が申し込んだのは、2024年12月18日の21時53分である。その場で「プラン作成中です」というメッセージが届いた。

同じタイミングで、削減総額約120万円のプランが届いた。

あとで確認したところ、プラン作成の受付は9:00〜22:00だった。受付時間内なら、登録から1時間以内に結果が出る仕組みである。時間外に登録すると、翌日になることもあるようだ。
ただし、いつでも減るわけではない。我が家は借り換えた後の2026年7月に、もう一度診断し直した。結果は「現在ベストな住宅ローンです」だった。借り換えると総額が増える、という判定である。
減らせる人には金額が出る。減らせない人には出ない。どちらに転んでも、数字で分かる。
※2026年7月に再診断したときの画面は、このあとの章に載せている。
3.診断結果が出たあと、我が家がやったこと
手順書は、診断結果を見るところで終わる。ここからは、その先で我が家がやったことの記録である。
気になる金融機関に仮審査を申し込む
診断結果をもとに、条件が良さそうな金融機関に仮審査を申し込んだ。モゲチェックの画面から直接申し込みができるため、複数の金融機関のサイトを行き来する手間がなかった。
我が家の場合、ネット銀行2行・大手銀行系2行の計4行に同時進行で申し込んだ。2025年1月23日の夜22時12分、自分から「ネット銀行2行が本審査承認済み、残り2行が審査中」とメッセージページで状況を報告したところ、翌1月24日14時21分に「本審査承認おめでとうございます」という返信が届いた。

複数の金融機関に同時に申し込んでも問題なく進められる点は、実際にやってみて分かった安心材料だった。
登録後の連絡は?電話は来る?【実録タイムライン】
「登録したらしつこく電話がかかってくるのでは」という不安を持つ人は多い。我が家が実際にモゲチェックを使った約3ヶ月間のやり取りを時系列で公開する。
- 2024/12/18 21:53 診断登録。その場で借換プラン提示(削減総額約120万円)
- 2024/12/19・12/20 提携銀行のキャンペーン案内が届く
- 2024/12/26 「よくある質問」のメッセージが届く(借り換え後も住宅ローン控除は継続可/メリット額は諸費用込みで算出/審査しても借り換え義務はなく取り下げ自由/複数金融機関への同時申込OK/登記手続きは銀行と司法書士がサポート)
- 2024/12/30・2025/1/15 進捗確認メッセージ(約2週間おき)
- 2025/1/23 22:12 こちらから状況報告(4行同時進行)
- 2025/1/24 14:21 「本審査承認おめでとうございます」の返信
- 2025/3/24 最終の状況確認メッセージ
この期間を通じて、電話は一度もかかってこなかった。連絡はすべてマイページのメッセージ機能経由で、そもそもモゲチェックは電話相談自体に対応していない。「営業電話が怖くて一歩を踏み出せない」という人は、この実録タイムラインを見た上で判断してほしい。
借り換えた後にもう一度診断してみたら「借り換え不要」と言われた
ここからが本記事で一番伝えたい話だ。借り換えを終えて2年ほど経った2026年7月、マイページに残っていた診断結果を最新の金利情報に更新してみた。新規に申し込みをし直したわけではなく、既存の診断結果を今の金利で再計算しただけである。
結果は次のように表示された。

「現在ベストな住宅ローンです。借り換えると返済総額が増えてしまいます。今すぐ借り換えをする必要はなさそうです」
2024年12月時点では「削減できる総額は約120万円」と出ていた同じ仕組みが、今回は「借り換え不要」とはっきり判定した。これは、モゲチェックがメリットの出ない人にまで無理に借り換えを勧めるサービスではないことの、一番分かりやすい証拠だと思う。
ただし、メリットが出ないと判定された後も、団体信用生命保険を重視する人向けの提案カードは表示された。

「返済額は減らないが保障を手厚くしたい」というニーズには応える設計になっているようだ。損得だけでなく、団信保障を理由に借り換えを検討している人には、こうした提案も一つの判断材料になる。
使ってみた総合評価
わがやが実際にモゲチェックを使って借り換えをおこなった結果、
私の総合評価は「★4.0 / 5.0」だ。
| 評価項目 | 評価 | コメント |
|---|---|---|
| 使いやすさ | ★★★★★ | 入力5分・難しい知識不要 |
| 比較の充実度 | ★★★★☆ | 約30金融機関を一括比較できる |
| 信頼性 | ★★★★☆ | 怪しくない。仕組みも明快 |
| 対面サポート | ★★☆☆☆ | オンライン完結のみ。対面相談なし |
| コスト | ★★★★★ | 完全無料・営業電話なし |
4.実際に使ってみて良かった点
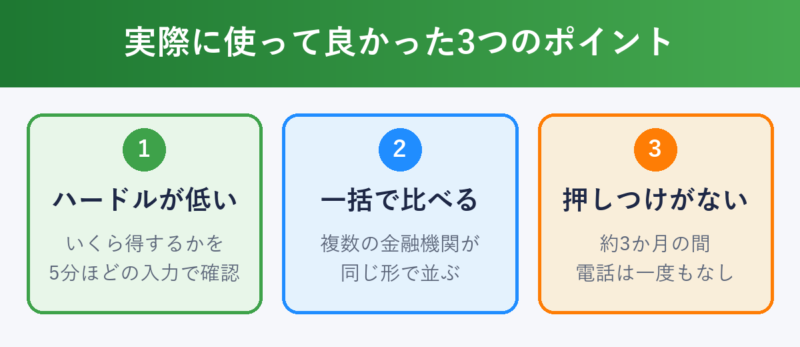
① 「まずいくら得するかを確認する」ハードルが低い
借り換えを考え始めたとき、最初のハードルは「何から始めればいいか分からない」だった。モゲチェックの診断は、手元の数字を選ぶか打ち込むだけで、難しい知識がなくても使えた。
② 複数の金融機関をまとめて比較できる
各銀行のサイトを個別に調べると、表示形式や条件の書き方が異なり、単純な比較が難しい。モゲチェックは同じ基準で複数の金融機関が並んで表示されるため、比較がしやすかった。
③ 無料・押しつけがましくない
診断を申し込んだからといって、強引な電話営業があったわけではなかった。自分のペースで検討を進められたのは、精神的にも楽だった。
※診断だけでもOK・完全無料
5.使う前に知っておきたい注意点
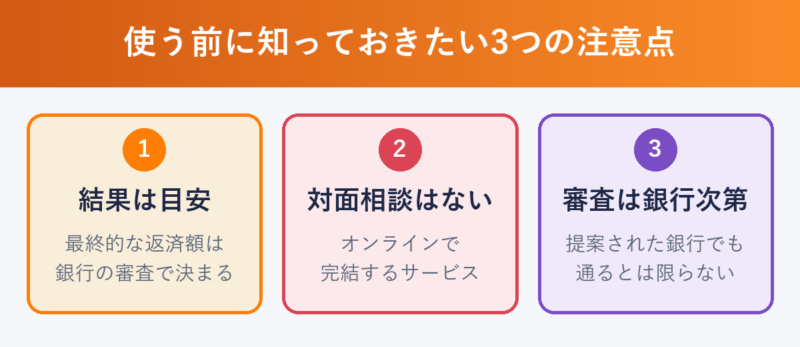
実際に使ってみて感じた注意点を簡潔にまとめる。
- 診断結果はあくまで目安。最終的な金利や返済額は、仮審査・本審査の結果で確定する
- 対面での相談はできない。オンライン完結型のサービスなので、店舗でじっくり相談したい人には不向き
- 提案された金融機関でも審査に通らない場合がある。モゲチェックはあくまで提案サービスで、最終判断は金融機関次第
このほかにも細かい注意点があるので、デメリットだけを正直にまとめた別記事もあわせて確認してほしい。
👉 モゲチェックのデメリット5つを正直に解説【使って分かった注意点】
6.こんな人に向いている
✅ 借り換えに興味はあるけど、何から始めればいいか分からない
✅ 自分のケースで借り換えに意味があるかどうかを確かめたい
✅ 複数の金融機関を比較したいが、一つひとつ調べる時間がない
✅ 営業電話が来るのが嫌で、一歩が踏み出せていない
よくある質問(FAQ)
Q. モゲチェックは電話営業がある?
A. 実際に使った範囲では、強引な電話営業は一切なかった。診断を申し込んだ後も、こちらから動かない限り連絡が来ることはなかった。「営業が来るのが嫌で踏み出せない」という方でも、安心して使える。
Q. モゲチェックは本当に無料?
A. 完全無料だ。診断から仮審査の申し込みまで、すべて費用はかからない。モゲチェックは金融機関からの紹介手数料で運営されているため、ユーザー側の負担はゼロだ。「無料だから何か裏があるのでは?」という心配は不要である。
Q. 診断結果はいつ届く?
A. 我が家の実録では、夜21時53分に登録してその場で(1時間以内に)借換プランが届いた。プランの作成受付時間は9:00〜22:00とされており、この時間外に登録した場合は翌日になることもあるようだ。
Q. 診断だけして、そのまま放置してもいい?
A. 問題ない。モゲチェックから届いた「よくある質問」のメッセージにも、審査をしても借り換え義務はなく、いつでも取り下げ自由だと明記されている。合わなければ診断結果を見るだけで終えてもよい。
Q. 複数の銀行に同時に申し込んでもいい?
A. 問題ない。我が家はネット銀行2行・大手銀行系2行の計4行に同時に申し込み、実際にそのまま進められた。
Q. 借り換えメリットがない場合はどうなる?
A. 「借り換え不要」とはっきり表示される。我が家が2026年7月にマイページの診断結果を最新金利で更新したところ、「現在ベストな住宅ローンです」という判定が出た(詳細は本文で公開)。メリットの出ない人に無理に勧める作りにはなっていない。
まとめ
モゲチェックは、登録から診断結果、仮審査の申し込みまでオンラインで完結する借り換え比較サービスだ。実際に使った範囲では、強引な電話営業は一度もなく、連絡はすべてメッセージページ経由だった。
診断結果は、受付時間内であれば登録後1時間以内に届くケースが多く、「翌日まで待たされる」というイメージよりずっとスピーディーだった。複数の金融機関に同時に申し込むこともでき、我が家は4行同時進行で進めて最終的に196万円の節約につながった。
そして借り換えを終えた今、もう一度診断し直したら「借り換え不要」と表示された。メリットが出ない人には無理に勧めてこない——この中立性は、実際に長く使ってみないと分からない部分だと思う。
まずは自分の場合どうなるか、無料の診断だけでも試してみてほしい。診断自体は5分で終わるので、今の条件を一度数字で確認しておくだけでも意味がある。
なお、私が使ったのは「借り換え」のほうである。これから家を買う人向けの診断も別に用意されているので、自分に当てはまるほうを選んでほしい。
これから家を買う・住宅ローンを借りる方
▶ これから借りる人向け:登録から診断結果まで、実際の画面を使って説明します
今のローンを見直したい方
※どちらも完全無料・いつでもやめられます
診断で「得する額」が分かったあとの手順は、こちらにまとめている。銀行選び・必要書類・審査の流れを順に載せた。
▶ 住宅ローン借り換えで196万円節約した実例|手順・諸費用・結果を全公開
※本記事はモゲチェックの利用体験をもとにした情報提供を目的としています。借り換えの判断はご自身の責任において行ってください。
【免責事項】本記事の情報は執筆時点のものであり、制度変更等により内容が変わる場合があります。税務・金融に関するご判断は、必ず税理士・ファイナンシャルプランナー等の専門家にご相談ください。
「評判は分かった。でもデメリットも知りたい」という方はこちら。5つのデメリットを正直に全部書いています。