「変動金利って本当に大丈夫?」
「金利が上がったら破綻しない?」
住宅ローンを組むとき、多くの人が一度は悩む問題だ。
我が家も、4,800万円という大きな借入を前に同じ不安を抱えていた。そして実際に変動金利を選び、5年間返済し、さらに借り換えも経験した。
この記事では、次の3つを実際の数字で書く。
- 変動金利を選んだ理由
- 金利上昇時にどう動いたか
- 実際にいくら得したのか
我が家も最初は不安だった。ただ、住宅ローンの借り換え診断で数字を見たことで、動くべきタイミングと方法がはっきりした。
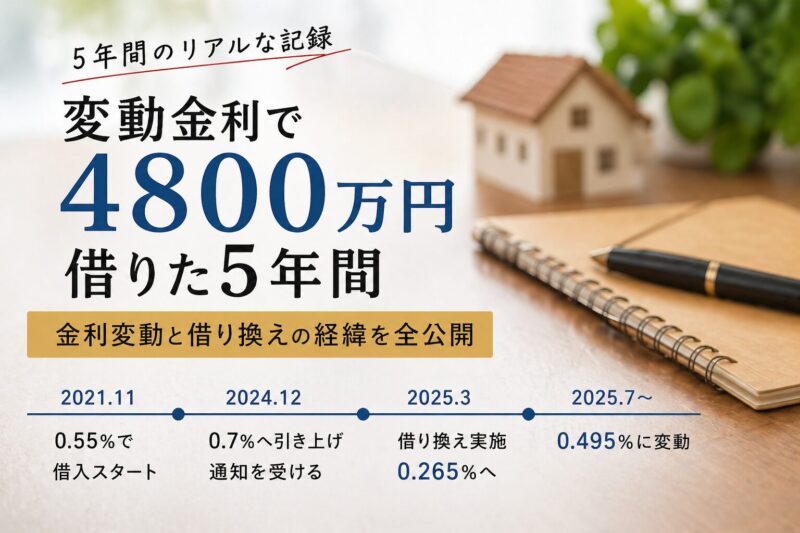
5年間の金利の変遷は、次のとおりだ。
- 2021年11月:4,800万円・変動金利0.55%・元利均等・35年でスタート
- 2024年12月:銀行より翌月から0.7%への引き上げ通知を受ける
- 2025年3月:借り換えを実施(金利0.245%・元金均等・31年)
- 2025年7月:金利0.495%に上昇
- 2026年7月:金利0.795%に上昇
- 2026年12月:金利1.395%に上昇(10月の基準金利改定による。2027年1月の返済から月約2万円増える)
そして5年目の今、「変動を選んで正解だったか」。
答えは「その時点の最善の選択肢を選んだという意味では、間違いではなかった」である。
ただし、2026年12月からの1.395%は、借り入れ当時の全期間固定(1%前後)を上回った。
結果論になるが、全期間固定という選択が本当の正解だったのかもしれない。
本記事では、我が家がなぜ変動金利を選んだのか、その後5年間で何が起きたのかを、実際の数字とともに記録する。
1.変動金利を選んだ当初の3つの理由
理由① その時点で最も金利が低い選択肢だった
将来の金利がどう動くかは、誰にも正確には分からない。
有名な経済評論家がどんなに予想しても、35年という長い返済期間中すべてが当たることはないだろう。
だとすれば、「予想に賭ける」より「今選べる中で最も条件が良いもの」を選ぶ方が合理的だと考えた。
当時、変動金利は固定金利に比べて明らかに低かった。これが最初の理由だ。
【5年後の結果】我が家の金利は、2026年12月から1.395%になる。借り入れ当時は、全期間固定でも1%前後で借りられた。
今の金利は、その水準を上回った。
結果が見えている今、もしあの時に戻れるなら、全期間固定を選ぶ。
ただしそれは結果論である。2021年の時点で選べた中では、変動がいちばん低かった。
理由② 金利が上がってもどこまで耐えられるか確認した
変動金利の最大のリスクは、金利上昇による返済額の増加だ。
我が家は「金利が2%になったら」「3%になったら」という複数のシナリオで、返済額をシミュレーションした。
それでも家計が成り立つかどうかを、事前に確認した。
「変動は怖い」ではなく「いくらまで上がっても大丈夫かを数字で確認する」。
この一手間が、変動金利を安心して選べた根拠になった。
【5年後の結果】2026年12月からの1.395%は、当時確認した2%・3%のシナリオより低い。
家計としては、まだ想定の範囲内である。
ただし、数字で想定していても、実際に上がると精神的なダメージは大きい。
シミュレーションで防げるのは家計の破綻であって、不安までは消えない。
※変動金利のメリット・デメリットは、別記事で詳しく書いた。

理由③ 状況が変わったときに見直せる柔軟性があった
変動金利は、状況が大きく変わったとき、借り換えという形で見直しができる。当時の我が家にとって、それが「固定より前向きに選べる理由」のひとつだった。
ただし実際に借り換えを経験した今は、少し考えが変わっている。借り換えには事務手数料や司法書士代など100万円超の諸費用がかかるし、手続きの手間も相当なものだ。「気に入らなければ借り換えればいい」というほど気軽な話ではない。
それよりも大切なのは、最初にローンを組む段階でしっかり比較し、その時点での最善を選ぶことだと今は思っている。借り換えはあくまで「状況が予想外に変わったときの選択肢」として持っておく、という位置づけが正しい。
2.1〜3年目:元利均等で月125,664円を返済
実は当初、我が家は元金均等型での返済を希望していた。
しかし購入した土地がまだ換地前の新規分譲地だったため、対応できる金融機関が限られ、
結果として元利均等型でのスタートとなった。
毎月の返済額は125,664円。
金利が安定していたこともあり、特にトラブルもなく返済を続けた。
ただ、入居から2〜3年が経ったころ、住宅ローン金利の上昇に関するニュースが増えてきた。
変動金利で借りている我が家にとって、他人事ではなかった。
3.3年目:借り換えを決断した経緯
2024年12月、銀行から「翌月より金利を0.7%に変更する」旨の通知が届いた。
元利均等の変動金利には、5年ルールがある。金利が変動しても、5年間は返済額が据え置かれる仕組みだ。
そのため、当面の月々支払額はすぐには変わらない。しかし将来的な支払増加は避けられない状況だった。
「一度ちゃんと見直してみよう」と思い立ち、最初は「どうせ大した差はないだろう」と半信半疑だった。
試しに住宅ローン比較サービスの「モゲチェック」に現在の条件を入力して、借り換え診断をしてみた。すると、予想外の結果が出てきた。
あるネット銀行の0.344%に借り換えると、総返済額が約120万円減るという診断だった。
そこから本審査の過程で複数の銀行を競わせ、最終的には0.245%で借り換えた。
適用予定だった0.7%との金利差は0.455%である。
| 項目 | 借り換えなし | 借り換え後 |
|---|---|---|
| 金利 | 0.7% | 0.245% |
| 月額 | 約131,308円 | 約135,552円 |
| 総返済額 | 約4,884万円 | 約4,565万円 |
👉 差額:約327万円
👉 諸費用(約131万円)差引後:約196万円の節約
それでも計算すると、0.7%で返し続けた場合と比べて総返済額は約327万円少なくなる計算だった。借り換えにかかった諸費用(事務手数料+司法書士代の合計約131万円)を差し引いても、実質約196万円の節約になった。
※金額と金利は、2025年3月に借り換えた時点のもの。
※その後の金利:借り換え先の金利は、2025年7月に0.495%、2026年9月時点で0.795%に上がった。2026年12月からは1.395%になる(10月の基準金利改定による)。借り換え前の銀行も変動金利なので、比べるべきは両方の銀行の差である。
住宅ローンは金額が大きい分、「たった0.1%の差」が数百万円の差になる。この実感があったからこそ、早めに動いて良かったと思っている。
「金利を下げる」と「返済方法を元金均等に変える」。
この2つを同時に実現できたことが、この数字につながった。
この差はかなり大きく、「もっと早く確認しておけばよかった」と正直思った。今の住宅ローンが最適かどうか、一度数字で確かめる価値はあると思う。
4.3〜5年目:元金均等に切り替えて変わったこと
借り換え後、返済方式が元利均等から元金均等に変わった。
元金均等は、毎月同じ額の元金を返済し、残高に応じた利息を上乗せして払う方式だ。
返済が進むにつれて残高が減り、利息も少なくなる。つまり毎月の返済額は少しずつ減っていく。
元金均等は毎月定額の元金を返すため、返済が進むほど利息が減り月々の支払いは少しずつ下がっていく仕組みだ。
実際の数字で見ると、借り換え直後の初月は126,947円(金利0.245%時)。その後2025年7月から金利が0.495%に上昇し、2026年4月時点の返済額は135,552円だった。ここまでは、数字としての変化は小さかった。
ただし、借り換え前の元利均等(125,664円)より一時的に増えている。
元金をしっかり減らすことで、将来の利息を少なくするためだ。
金利が変わらなければ、今多めに払うぶん、毎月の返済はじわじわ軽くなっていく。
5.2026年12月、金利1.395%へ|返済額は月2万円増える
2026年9月、借り換え先の銀行から通知が届いた。基準金利を0.6%引き上げるという内容だ。
我が家の適用金利は、0.795%から1.395%になる。
基準金利の改定は10月1日だが、我が家の金利が変わるのは12月の返済日の翌日からだ。
我が家は元金均等なので、上がった利息はそのまま返済額に乗る。
返済額が変わるのは、2027年1月の返済分からだ。
| 返済月 | 金利 | 毎月の返済額 |
|---|---|---|
| 2026年12月 | 0.795% | 145,606円 |
| 2027年1月 | 1.395% | 166,299円 |
| 差 | +0.6% | +20,693円 |
※ペアローン(夫婦2人分)の合計。2026年10月時点の返済予定表の数字から計算した。
2027年の1年間で、返済額は約24.5万円増える。
元金均等は毎月の利息が少しずつ減るため、20,693円×12ヶ月よりはやや少ない。
元利均等なら、返済額は当面変わらない
同じ金利上昇でも、返済方式によって家計への出方が違う。
元利均等には、多くの銀行で「5年ルール」がある。金利が上がっても、5年間は返済額が変わらない仕組みだ。
ただし、利息は増えている。増えた分だけ、元金の減りが遅くなる。
元金均等は逆である。元金は毎月決まった額を返すので、増えた利息がそのまま返済額に出る。
4,800万円・35年で、金利が0.5%から1.0%に上がった場合の最初の月を比べるとこうなる。
| 返済方式 | 返済額の増え方(最初の月) |
|---|---|
| 元利均等 | 約+1.1万円 |
| 元金均等 | 約+2.0万円 |
※全期間同じ金利が続く前提の試算。元利均等は、5年ルールがなく返済額を計算し直した場合の数字。
元利均等は、返済額が上がりにくいぶん、痛みが見えにくい。
元金均等は、痛みがすぐ見える。その代わり、元金は予定どおり減っていく。
元金が早く減るぶん、利息の総額は元利均等より少なくなる。
ただし、金利が上がった月から家計に響く。我が家は今回、それをそのまま受けた。
金利が上がったとき、借り換えで下げられるかは家庭ごとに違う。
残りの借入額と期間、今の金利で答えが変わる。
我が家も12月に、もう一度診断するつもりだ。
各銀行の金利が利上げ後の数字に変わってから比べるためである。
▶ 登録から診断結果が届くまで、実際の画面を使って説明している
6.5年目の今、変動金利を選んで正解だったか
正直に言う。今から戻れるなら、全期間固定1%前後という選択をする。
ただし、それは結果論である。
2021年の時点で選べる中の最善を選んだ。その意味では、間違いではなかったと思っている。
変動金利を選んだことで、金利上昇のニュースが気になる瞬間はある。
だが「選択の基準」を持っていたから、判断に迷わなかった。
- 今の金利が最も低い
- 金利上昇シミュレーションを確認済み
- 状況が変われば借り換えで対応できる
そして実際に3年目に金利が動く兆しを察知し、借り換えで対応した。仕組み通りに動いた結果が、
約196万円の節約だった(2025年3月の借り換え時点)。
「変動金利は怖い」という声をよく聞く。だが怖いのは変動金利そのものではなく、
「何も確認しないまま変動を選ぶこと」だと今は思っている。
7.変動金利が向いている人・向いていない人
向いている人
- 共働きなど、世帯収入が比較的安定している
- 金利が上昇した場合のシミュレーションを事前に確認できる
- 返済額が増えたとき、ある程度対応できる貯蓄や収入の余裕がある
- 借り換えの手間を厭わない
向いていない人
- 毎月の返済額が変わることに強いストレスを感じる
- 1馬力で、収入の変動リスクが大きい
- 返済余裕がほとんどなく、少しの増額でも家計が厳しくなる
どちらが正解かは家庭によって異なる。大切なのは「どれが得か」ではなく「自分たちに合っているか」を基準に選ぶことだ。
まとめ
- 変動金利を選んだのは「今一番低い」「シミュレーション済み」「借り換え可能」の3つの理由から
- 3年間は月125,664円の元利均等で返済を続けた
- 金利上昇の兆しを受けてモゲチェックでシミュレーション→借り換えを決断
- 0.7%→0.245%への借り換え、諸費用(約131万円)差し引き後の実質節約額は約196万円(2025年3月時点)
- 現在は元金均等で返済中。2026年12月から金利1.395%になり、2027年1月から返済額が月約2万円増える
- 当時の全期間固定(1%前後)は上回った。ただし金利2%・3%の想定の範囲内である
もしあなたが今、
- 変動金利のままでいいのか不安
- 借り換えした方がいいのか迷っている
なら、一度数字で確かめておく価値はあると思う。
我が家も「なんとなく不安」から一歩踏み出したことで、結果的に約196万円の差が生まれた(2025年3月の借り換え時点)。
PR
今のローン、見直せるか確認しませんか?
今の条件で借り換えると、返済額がどう変わるかが分かります。入力は5分ほどです。

▶ 登録から診断結果が届くまで、実際の画面を使って説明している
住宅ローンは一度決めたら終わりではない。
選び続けること、見直し続けることが、長い返済期間を賢く乗り越える鍵になると実感している。
借り換えの経緯・諸費用・手順は、別記事に書いた。
【免責事項】本記事に記載の試算数値(返済額・節約額等)は、筆者固有の借入条件に基づく概算です。同条件・同結果を保証するものではありません。本記事の情報は執筆時点のものであり、制度変更等により内容が変わる場合があります。
住宅ローンの契約・借り換えのご判断は、必ず金融機関・税理士・ファイナンシャルプランナー等の専門家にご相談ください。